КРЕДИТ. Долги. Банки. Инфляция.

КРЕДИТ. Долги. Банки. Инфляция.

#1 » www.zarubezhom.com

В России идёт банковская война в связи с тем, что династия Ротшильдов ещё полностьью не прикарманила все Банки России. Центральный Банк России принадлежащий международному капиталу а не правительству России, вследствии этого развязал войну, когда Внешторгбанк, принадлежащий государству, захотел приобрести ГУТА банк. Для Центрального Банка России, который фактически является частным банком Ротшильдов, как и Банк Англии или Федеральная Резервная Система США, это недопустимо, так как он хочет подгрести под себя последние государственные банки.

Естественно что слуга международного империализма премьер-министр России Фрадков приветствует атаку Центрального Банка России на государственные банки. Ясно, что лично ему, Фрадкову легче живётся будучи винтиком в общем механизме международного капитала, чем строить свою, российскую банковскую систему, по крайнем мере, тогда у него, у Фрадкова деньги тогда всегда будут.

Путин, естественно в этих вопросах ни бум-бум. А Россия? - Какая Россия? МИР ХИЖИНАМ - ВОЙНА БАНКАМ! Топоры, вилы и вперёд, поскольку это поэтому страна разграблена и все нищие, потому что банки теперь сверкают стеклом и бетоном и подвалы их ломятся от украденных у народа денег. Тут всё видно невооружённым взглядом - кто процветает и за счёт кого, достаточно погулять по центру Москвы. Банки должны быть сравнены с землёй, как в своё время были срыты феодальные крепости. По этому случаю надо закупить израильские бульдозеры - это самое лучшее на что могут быть использованы эти ужасные машины:


Видный учёный США по налогам Джон Гаррисон объявил подоходный налог нелегальным и противоречащим Конституции США. - Да, собственно, подоходный налог нелегален везде, во всех странах - это прямая экспроприация и конфискация труда граждан: читать

"Иностранные компании кредитных историй входят на российских рынок". "Мы вас поздравляем" На русском статья. Почитайте внимательно и слушайте подноготную: Кредитная история - это другое название -Досье. То есть это частные финансовые НКВД, которые собирают досье на граждан. Это происходит во всех странах Запада, которые ещё после этого имеют нахальство называться свободными. В смысле, любые аферисты могут совершенно свободно собирать досье и шантажировать граждан, а государство сморит на это сквозь пальцы, поскольку эти кампании отстёгивают взятки в виде "налогов".
Изображение
Это "королевство кривых зеркал". Вы думаете, это просто безобидное коллекционирование финансовых досье? - Не угадали. Если в стране орудуют компании кредитных досье, то значит появляются на сцене, как и в Америке, компании, называющиеся безобидным именем "коллектинг адженсиз" (собирающие агенства). Собирающие агенства это, конкретно солцевские бандиты, но работающие на вполне легальной основе. Собирающие агенства занимаются выбиванием долгов. И методы, которые они используют в Штатах, совершенно гнусные, просто они не начинают с прижигания утюгом.

Вообще, вся западная финансовая схема вымогательства имеет три звена. Первое звено - это банки и кредитные компании, которые занимаются созданием долгов с помощью хитроумной системы процентов и схем выплат, с которыми граждане просто заведомо не могут расплатиться. Это начиная с кредитных карточек и кончая закладом домов и квартир и займами на учёбу. Затем вся информация о долгах продаётся компаниям кредитных досье, которые в свою очередь продают эту информацию собирающим агенствам, которые и занимаются конкретным выбиванием долгов. Чисто отработанный конвеер, который работает без перебоев. 90% трудящейся Америки работает на выплачивание долгов этим паразитам, вся работа которых заключается в создании и выбивании долгов. Американцы все в долговой кабале. Они все крепостные. Они все - рабы. Даже если он едет в новом мерседесе: мерседес юридически принадлежит банку, который дал ему заём на покупку машины, дом тоже принадлежит банку, учится он тоже в долг, а отдают долги - очень немногие. Гораздо чаще всё у людей в конце концов отбирается и люди вышвыриваются из своих собственных квартир. Они голодранцы. У советского человека, хоть квартира была, а западному человеку не принадлежит ничего, ему всем разрешает пользоваться банк только пока он исправно выплачивает проценты и кормит "доброго дядю". Они голодранцы и рабы, и институт финасовых досье является институтом этого финансового рабства. http://www.rbcdaily.ru/news/company/index.shtml?2004/11/05/62817


Яхуёвые новости предают: "Число миллионеров, которые перевалили за планку 5-ти миллионов ("Клуб Пенталлионеров) в США увеличилось в 4 раза".-
Так, но мы такие новости проглатывать вместе с фантиком не станем. Нас интересует вопрос, а как быть с тем временем, когда для того, чтобы считаться богатым было достаточно владеть одим миллионом - одним! Миллиона было достаточно ещё в 1980-е годы, чтобы быть богатым. Да и ещё сейчас обывателей за миллион заставляют отгадывать загадки. Сейчас в США за миллион даже шалаша не купить, не говоря уж что дом. Инфляция? В Зазеркалье существуют такие необъяснимые феномены как: Инфляция, Рынок, Безработица, Биржа, Акции. Зазеркалье оперирует этими понятиями как вечными данными и не удостаивает людей их объяснением. А ПОЧЕМУ? Хотят чтобы мы забыли "единственно верное и потому вечное" учение реббе Маркса? А я хорошо помню - у меня пятёрка была по политической экономии, и Маркса я конспектировал. Почему бы не объяснить людям, что ИНФЛЯЦИЯ - это на сколько за год "кидают" получателей заработных плат те, кто отвечает за производство денег. Потому что когда вы устраиваетесь на работу, то никто вам не говорит, что: "вы знаете, вот у нас в России ожидаемая инфляция 11% в год, и поэтому мы вам к зарплате набавляем 11% в качестве компесации за инфляцию". Инфляция - это узаконенный грабёж власти - переманентный и среди бел дня грабёж населения.

Причём все знают, во всех газетах и по ТВ каждый день в новостях говорится, что ИНФЛЯЦИЯ - 11 или там сколько процентов... всё глотают это, глотают как коровы жвачку - с таким же выражением лиц. Но если в одном месте 11 процентов убудет -то в другом прибавится. Правильно, Уотсон, тот кто денежки печатает тот ваши эти 11 или там сколько % и прикарманивает. Вы же зарплату отработали? Отработали. Но дают вам на 11% меньше? - Меньше! А поскольку никто не может добраться до этих людей, которые отвечают за производство бумажных денег, то естественно, что их очень устраивает это их подпольная деятельность и они продолжают держать инфляцию на уровне - каком, Уотсон? - Правильно, это как в хирургии, на том уровне хирург режет, чтобы без наркоза пациент бы ещё мог вытерпеть. А на вопрос - а что это такое "ИНФЛЯЦИЯ"? - Они поднимут указательный палец вверх и ответят: Инфляция - это ИН-Ф-ЛЯ-ЦИЯ!!!" - "Perpetum mobile supremus est". А у них самих - "зарплата" - какую они сами себе положат.
Изображение

А теперь о США подробнее: Вот я вам покажу на внутриамериканских примерах, и это особенно касается моих читателей, проживающих в США и других англоязычных странах, с чем я столкнулся в США в финансовом плане, - (это когда у тебя деньги есть; а когда их нет - это вообще другой разговор). Тут всё понятно, что доллар поддерживается только Евреоналом, но доллар они всё равно добьют, поэтому Евреонал-то давно заготовил альтернативную валюту "евро".

- Хорошо, решил я сменить доллары на евро. Выясняется, что в США пунтков обмена валюты нет. Это вам не Россия, где на каждом углу. Но, поскольку я проживаю в Нью-Йорке, большом городе, то я нашёл, что в центре Манхеттена, есть несколько пунктов обмена очень сомнительного вида. Решил я там не менять, а обратиться в свой и хорошо всем известный международный "Сити" Банк Корпорешен", который и в России имеет свои оффисы. Обращаюсь в своё местное отделение Сити -Банка. Мне говорят, что можно только заказать евро. Хорошо говорю, заказываю.... - Нет, - только, говорят, можно по телефону.

Хорошо, иду домой, звоню по телефону. Как всегда, тыща всяких автоматических отфутболиваний, наконец, добираюсь до разговора с живым клерком. Короче говоря, можно обменять, но не более чем на 3 тысячи долларов, то есть 2 тысячи евро; если я хочу больше, то мне надо ехать в центр Манхеттена и там на весь Нью-Йорк есть один офис, где мне могут обменять сумму побольше. При этом больше 10 тысяч долларов если меняешь - сразу автоматически сообщается в налоговую полицию. Естественно, что этот оффис один на весь Манхеттен, часы работы только с 9 до 15 часов с перерывом на обед, выходной суббота и воскресение. То есть если ты работаешь, то тебе не попасть. При этом итак там всегда очередь, а если ещё наплыв граждан, то поменять вообще нереально. А если какая-то большая сумма, то есть практически больше, скажем 25 тысяч евро, то в центральном оффисе Сити Банка в Манхетте таких денег нет, - это надо заказывать.

Так что если что случись, - денежки ваши пропали, как в 1929 году. Такие вещи надо делать заранее и долларов сейчас в банке не держать, иначе вы их не увидите. Банк - это чужой карман. Держать деньги в чужом кармане, - это в принципе вообще плохая идея, но при известных обстоятельствах она иногда работает. Тем более что люди в капстранах вообще вгоняются в "безнал"- в безналичный расчёт, не только банками, но и посредством пресловутых "кредитных карт". А "Безнал" - он не у вас в кармане! "Безнал" этот, - у вас ещё не везде примут к оплате. Зарплата в США выдаётся только чеком. Из этого чека уже автоматически налог вычитается. Чтобы эти оставшиеся деньги получить, вам надо иметь счёт в банке.

Как работают Банки? - Очень просто. Простой и не хитрый финт ушами. Это вам не бесплатный Сбербанк СССР. Услуга Банков очень дорогие. Каждый Банк имеет минимальную сумму, которую вы обязаны держать в Банке, пока вы в нём состоите, фактически - эта сумма у вас изымается в пользу Банка, который эти взносы со всех граждан использует как свои личные деньги. Фактически, если иметь лицензию открывать Банки, то вы можете не работать. Можно открывать Банки, собирать взносы, и закрывать их, прикарманивая денежки вкладчиков. Что, собственно говоря, Евреонал по стране в целом и делает по определённой схеме, чтобы не привлекать к этому процессу внимания.
Изображение

Однако, и здесь это чётко можно отследить, простые евреи тоже не могут открывать банки. Вот это прерогатива только алиенов. Только Алиены могут открывать Банки. Основные алиены, Алиенское Политбюро, которых столько немного, что, как говорят, они все знают друг друга в лицо. Так вот вы открыли счёт в любом Банке и должны сразу поместить на свой счёт сумму - депозит. В разных банках она разная, но чтобы найти со всего 500 долларами, - это вам ещё надо побегать найти такой банк. При этом существует два основных вида счётов: это сберегательный счёт, где вы только кладёте или снимаете деньги, и расчётный ( банковский) счёт, через который вы можете оплачивать что-либо посредством выписывания чека, и в этом случае банк долларов за 25 продаёт вам чековую книжку - не бесплатно. Так вот если у вас расчётный счёт, то сумма депозита, который вы обязаны держать повышается на текущий момент, это порядка 2.5 -3 тысяч доларов, которые вы не имеете права трогать, иначе штраф они с вашего счёта тут же снимут. С автоматического банкомёта в Сити Банке, и за это тоже с вас берётся незаметная плата, нельзя снять в день сумму больше 600 долларов, так что если что, - ваши денежки "сгорели". Из окошечка можно истребовать больше, но не более, 3-5 тысяч долларов.

Если сумма больше, то это надо заказывать и ждать несколько дней. Если же вы имеете на счету, скажем, 800 тысяч долларов, что для людей в Америке не редкость, то это вообще целая большая проблема, снять их наличными; тем более что все финансовые операции более 10 тысяч, сразу автоматически сообщаются любым американским банком в налоговую полицию, и чем больше сумму вы сняли, тем больше, у налоговой полиции появляется желание с вами побеседовать.

У меня был случай, я экспериментировал на евро и за одну неделю три раза съездил в Манхеттен и 3 раза обменял на евро сумму в 9 тысяч долларов. Так всё равно на 3-тий раз они на меня подали в налоговую полицию, прямо там мне и сказав об этом в лицо, что они на меня подают, - и, кроме того, через месяц меня вызвали в мой местный оффис Сити-банка и потребовали объяснений моих обменов на евро. Так это была смешная сумма, я обменял-то всего за 3 раз 27 тысяч долларов. Я сказал, что я еду в Россию, Финляндию, Швецию и т.п. И они даже проверять не стали, ездил я или нет. А если бы я припёрся в Сити, в их этот центральный оффис в Манхеттене и заявил бы, что я хочу обменять 500 тысяч долларов в евро? Я бы уже так просто не отговорился бы. Встаёт закономерный вопрос, Уотсон, А как же вообще их этот хвалёный капиталистический бизнес функционирует, если такие проблемы с осуществлением простейших финасовых операций??? -

Так в том и дело, Уотсон, что те, кто ворочают миллиардами, - ОНИ - ЭТО НЕ МЫ С ВАМИ, и ДАЖЕ НЕ ОБЫЧНЫЕ ЕВРЕИ, (чтобы эти обычные евреи не обольщались, что они "избранные"). Я лично знаю несколько чистых евреев, по-старым масштабам миллионеров - врачей, которые как и все, как зайцы, бегают со своими миллионами и не знают куда их приткнуть, чтобы эти их миллионы не пропали. Евреи действительно "избранные", но не настолько, и то только по сравнению с гоями; а те человекообразные существа, которые оперируют миллиардами, они не "евреи" в нашем обычном бытовом понимании, - это Алиены, и они неподсудны и живут они по своим законам.


еще на эту тему:
Несколько принципов чтобы жить счастливо и иметь деньги
http://uznai-pravdu.ru/viewtopic.php?t=460&sid=97e0d8d670b4ed838e23406a5400acaa


Это было раньше , к сегодняшнему дню это не относится!

[left]
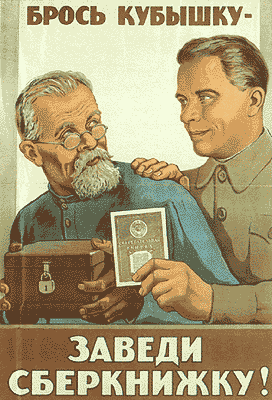
Изображение


об этом виде рэкете в США рассказывал ещё несколько лет назад. То, о чём нам в своё время "забыли" рассказать про свои США "Голоса Америки" . И вот теперь эта тайная банковская полиция будет в России. Сообщение российской прессы: http://news.mail.ru/economics/1503491/

Милиция будет «выбивать» долги

Ветераны милиции нашли подходящее применение своим знаниям и талантам. Бывшие стражи порядка займутся легальным бизнесом по «выбиванию» долгов из нерадивых клиентов банков. КАК стало известно «АН», «Российский совет ветеранов ОВД» и «Центр социальных программ МВД» совместно учредили так называемое коллекторское агентст-во. Такие организации специализируются на сборе просроченных долгов.Основные клиенты этих контор – банки. Им это выгодно. Банкиры обычно не хотят «марать руки», «вытрясая» долги самостоятельно. Вместо этого они со скидкой продают просроченную задолженность «коллекторам».Это «грязный», но очень прибыльный бизнес. Скидки на «просрочку» доходят до 90%, а деньги на кону стоят огромные. Объем накопленных населением «проб-лемных» кредитов достиг 100 млрд. рублей. Понятно, почему милиционеры решили попытать счастья на этом поприще. «Совет ветеранов МВД» строит грандиозные планы. До конца следующего года филиалы нового агентства появятся во всех городах с населением свыше 20 тыс. человек. По словам зампреда совета Игоря Астапкина, к концу 2008 г. будут заключены договоры с десятью крупнейшими российскими банками"

Обратите внимание, что контролируемой прессой преподносится, что инциатива, как бы исходит от милиционеров. Тогда, как вы сами понимате, это именно Банкам надо выбивать свои долги и инициатива исходит от Банков. Я вам рассказывал про США, что институт "Коллекторских Агенств" существовал в США всегда. В их задачу входит выбивать долги для Банков. Поскольку всё, что касается Банков неподсудно, если вы должник Банка, то закон вас не охраняет, то есть вы как бы имеете поражение в правах. Гражданин не имеет права на защиту государством от преследования со стороны Банков.

Вы же все прекрасно видите, каждый в своих городах; и я объехал в России уже порядка 3 десятков городов, что Банки теперь повсюду занимают центральные и самые лучшие здания в российских городах. Вся вертикаль новой власти чисто денежная; основная расчётная денежная единица - доллар, евро, всё равно не рубль, то есть вертикаль власти спускается из-за границы именно по Банковской линии. Все банки в России так или иначе филиалы иностранных банков. И играют они по ИХ правилам. Банкиры ходят в смокингах и, понятно, не хотят прямо иметь дело с "мокрухой", и вообще всем тем, что в других случаях характеризуется как бандитизм и разбой.

Мой знакомый по институту, врач, ещё в 1990-е годы попал под пресс подобного "Коллекторского Агенства" в США. Его жену быстро привели в состояние истерики и тому пришлось бегать занимать по друзьям, чтобы срочно отдать деньги за своё, в натуре, обрезание (он, когда приехал в США, занимал деньги на еврейское обрезание).

Причём самое страшное в практике этих тщательно законспирированых контор со скромной вывеской "Коллекторское Агенство", что этим, охраняемым законом профессионалам, всё равно выбивать какую сумму 200 тысяч или всего лишь 20 долларов. У них на всё одна метода. И как вы понимаете, если в Америке можно делать с должником всё, кроме избиения и взятия в заложники, то, как вы понимаете, в России действительность будет намного ужасней. Многие из вас ещё будут выхаркивать свои зубы, и причём полиция даже не связывается с банковскими оперативниками. Всё что касается Банков и Банковской системы - это над законом. Они не подсудны. Это Банковское ЧеКа. Ни каким более учреждениям ни в одной западной стране не разрешается устраивать такие частные "ЧеКА" - только Банкам исключение. Потому что это и есть сама Власть! Деньги в капиталистическом обществе и есть политическая власть.

Так что готовьтесь. Они придут к вам ночью, выволокут из кровати, отделают. Милиция вашего заявления не примет, потому что вы банковский должник; и если вы не скроетесь, потому что у вас семья и они тогда наедут на членов вашей семьи, то они будут приходить к вам каждую ночь на совершенно законных основаниях. И чтобы особо не преступать закон, они специально калечить вас не будут, - возможно, - а там как получиться.

Вот такая "демократия", такая "швобода", кому как. Вы же не ожидали, что демократия окажется для банкиров и "менеджеров"? "Менеджерская революция, о которой так долго говорили банкиршикИ, свершилась!" - "Лицом к стене, руки на стенку, ноги шире плеч!"

Отличие пресловутого "правового государства" от "неправового", знаете? - Плохо, что не знаете - То что в "неправовом" государстве нелегально, например рэкет, протекция, "блат", взяточничество или защищита преступников - в "правовом государстве" совершенно легально. К примеру, взятки совершенно официальны в "правовом" государстве, том же США, называются "спонсорством". Поступление в институт или на работу по протекции, знакомству или "блату" в "правовом государстве" официально называется поступлением по "По конкурсу Референций" - совершенно официальная и открытая система поступлений в институты и на работу по бумажкам, написанным и заверенным "мохнатой лапой". В "неправовом государстве" преступников преследут, в пресловутом "правовом" же государстве преступников ЗА-ЩИ-ЩА-ЮТ! К услугам преступников бесплатные адвокаты-защитники, в то время как как непреступнику, сколько стоит в час адвокат? - Правильно на данный момент ОТ 300 долларов в ЧАС! Вам понятен механизм "Зазеркалья" или ещё нет?


"С должниками в России теперь не будут особо церемониться".
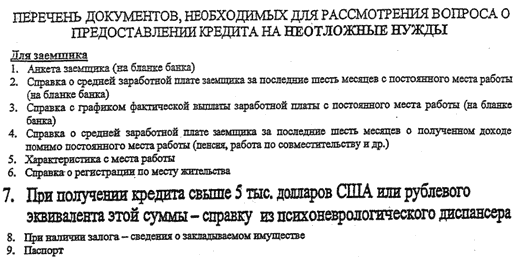
http://news.mail.ru/politics/1782918/ Федеральная служба судебных приставов (ФССП) России считает перспективным развитие таких мер принуждения, как наложение ареста не только на имущество должников, но и на их имущественные права. Это может коснуться права должника, не исполнившего решение суда или иного уполномоченного органа, на пользование мобильной телефонной связью, кабельным телевидением, права по договору о сдаче имущества в аренду и т.д.«Возможность налагать арест не только на имущество, но на имущественные права должника нам предоставила новая редакция закона “Об исполнительном производстве”, вступившая в силу с 1 февраля»,
— рассказал заместитель директора ФССП России Артур Парфенчиков". - Теперь то вы понимате, в какую форму демократии нас вовлекли? В США такая всегда и была. Они просто только очень частично информировали нас в СССР о "преимуществах" капитиалистического строя. Они не хотели преждевремено травмировать нашу психику. Всё у них есть и Гестапо, и ГУЛАГ, и пытки, и НКВД, и ещё не одно как у нас было, а дюжины.

Изображение
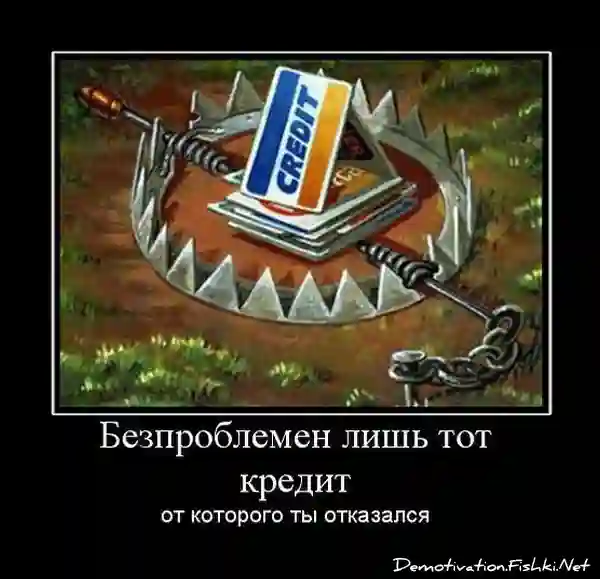
безпроблемный кредит - от которого ты отказался, капкан, удавка
Как сажают на кредитную иглу

#2 » admin

на форуме banki.ru человек раскрыл суть банков с их различными кредитами и куда все это собственно ведет. советую к неторопливому прочтению.


Type your cut contents here.Поздравляю вас, дорогие сограждане! Мы снова оказались в ЖОПе – в глубокой темной непролазной заднице. И нынешняя ЖОПа значительно глубже той, в которой мы оказались во время дефолта.

ЖОПа эта состоит в том, что значительная часть населения набрала на свои шеи туеву хучу кредитов и влезла в такие долги, что страдают от них не только те, кто их на себя возложил, но и все остальные.

Кредит брали на всё – на автомобили и стиральные машины, на компьютеры и ноутбуки, на лечение и обучение и даже на сотовые телефоны. И вот настал час расплаты.

Граждане! Неужели ж вам невдомек, что всё в мире взаимосвязано? Кто-то берет кредит и выплачивает его с процентами. При этом остатков зарплаты после такой выплаты должнику хватает лишь на еду, и он перестает пользоваться другими товарами и услугами. В результате падает доход и у тех, чьими услугами должник пользовался до того, как стал должником. Падают доходы одновременно во всех отраслях экономики. Падают они и у тех, кто платит зарплату самому должнику. Таким образом, падает доход и у самого должника, и с каждым месяцем выплачивать кредит ему становится всё труднее.
Изображение
Одновременно рост цен на продовольствие, инициированный, кстати говоря, этими же банками, откусывает доходы должника с другой стороны. Главной мишенью этой кредитной кампании стали так называемые «семисотники» – люди, зарплаты которых крутятся вокруг семисот долларов. Этот слой, как показали исследования аналитиков, является самым значимым для российской экономики. Значим он был, потому что обеспечивал хотя бы частичную перекачку денег из нефтегазового сектора, в общегражданскую экономику. Благодаря этому слою, худо-бедно функционировал мелкий и средний бизнес, дававший работу и зарплату семидесяти процентам населения. Теперь почти нет ни работ, ни зарплат. Спросите кого угодно, и все скажут: продажи упали. Упали продажи товаров. Упали продажи услуг. Продается пока лишь то, что еще продается в кредит. А всё потому, что этот класс залез в ЖОПу –
Ж – жизне-
О – отнимающие
П – подачки

И вот наступает момент, когда кредит гасить уже невозможно. Этот момент у многих уже наступил, а у остальных наступит в самое ближайшее время. И этот момент неотвратим. Уже сейчас пустуют все непродовольственные магазины, скучают в салонах красоты праздные парикмахерши, спят на рулонах обоев вынужденно бездельничающие строители. Даже снижение цен до уровня минимальной рентабельности не спасает сложившегося положения – народ больше ничего не покупает. Торговцы распродают за бесценок последние партии одежды и обуви. Больше завоза не будет. Сокращается ассортимент и в продовольственных магазинах. Скоро там будут пустые полки как в девяностом году. Почему? Нет денег у покупателей.

Эта ситуация была давно запрограммирована. Всё началось с того, что в 2003 году власти РФ отказались брать новые иностранные займы. Тогда западные банки, прежде всего Citibank и Bank of New York, решили обойти российское правительство и дали кредиты непосредственно российским коммерческим банкам для кредитования физических лиц. Если раньше по кредитным обязательствам отвечало государство, то теперь эти обязательства легли на конкретных граждан с паспортом, адресом и домашним телефоном.

Дали эти кредиты с тем условием, что деньги пойдут НЕ на кредитование того, что приносит доход, например, на типографское оборудование, деревообрабатывающие станки, или на линии по производству пластиковых бутылок. Эти деньги шли на выдачу потребительских кредитов физическим лицам. На эти кредиты покупались НЕ средства производства, зарабатывая на которых должник мог бы рассчитываться с кредитором. Нет, эти кредиты выдавались под покупку разного рода погремушек – портативных компьютеров, шуб, ювелирных изделий, сотовых телефонов, МР3–плееров, цифровых видеокамер, то есть того, на чем в принципе заработать нельзя.

Значит, деньги на погашение кредита нужно было брать из собственной зарплаты, снижая свои реальные доходы. Кредиты эти даются в рублях. А рубль сейчас растет. Значит, должник с каждым разом выплачивает всё большие деньги в долларовом выражении.

Цель этой кредитной кампании – разрушить все вертикальные и горизонтальные связи, которые до сих пор не давали окончательно рухнуть нашей экономике и сделать наш народ бедным и управляемым. Закончится эта кампания отъемом квартир за долги у москвичей и жителей других крупных городов.

Под этой угрозой должника можно заставить выполнять любую волю кредитора. Из него можно сделать шпиона, стукача и даже террориста-смертника. Те, кого подсадили на эти кредиты, хуже фанатиков-шахидов, взрывавших поезда метро и захватывавших заложников в театрах и школах. Вместо тротила и гексогена они обвязаны долговыми обязательствами, несущими разрушение не только себе, но и всей экономике. Теракты в России прекратились. Прекратились потому, что наши враги нашли более эффективный метод терроризма – финансовый.

Вторая по значимости категория должников это, как ни странно, наши пенсионеры – те самые, которые двенадцать лет назад несли деньги в разные МММы. Теперь они по невидимой команде из телевизора дружно побежали брать тысячи долларов в коммерческих банках. Напомним их наследникам о том, что существует статья 553 Гражданского Кодекса, которая гласит: «Наследник, принявший наследство, отвечает по долгам наследодателя в пределах действительной стоимости перешедшего к нему наследственного имущества…». То есть, по долгам бабки, которая берет штуку баксов также легко, как утаскивает из магазина сто пачек соли, будете отвечать вы – ее дети и внуки.

Но, самое главное, нам дают в кредит наши же деньги. Дело в том, что деньги, поступающие за продажу нашей нефти, не приходят в нашу страну, а содержатся на счетах тех самых Citibank и Bank of New York. Они составляют так называемый стабилизационный фонд. Поскольку наше правительство долгое время не востребовало эти деньги, появилась возможность наши же деньги дать нам же взаймы и с их же помощью разрушить нашу же экономику и нас же и поработить.

[left]
Изображение

Как банки "разводят" клиентов.

#4 » политпросвет

Помните радость отдельных личностей, когда появились коммерческие банки? Где "менеджеры улыбаются" и "можно не стоять в очереди"? Только сейчас люди начинают понимать, какие "блага" можно получить от такого замечательного банка.
Статью об этом иэ журнала Esquire (ИЮЛЬ - АВГУСТ 2008) нашел allek_san_derr (http://allek-san-derr.livejournal.com/167090.html)


Сотрудники нескольких московских банков расска­зывают об относительно ле­гальных способах надува­тельства своих клиентов.
«Росбанк»

В «Росбанке» все попадаются на удочку кредитов и кредитных карт. Банк дает че­ловеку кредит, тот его оплачивает, спра­шивает: «Я все оплатил?», его отпускают, а клиент, конечно же, если не сразу вы­кидывает или теряет платежки, так че­рез полгода. А потом ему звонят и сооб­щают: «У вас остался долг в размере 2 тысяч рублей на тот момент, сейчас это уже 35 тысяч рублей». Это минимум, обычно больше. Он отвечает: «А я пла­тил» - «Платежка есть?» - «Нет». Ну, все.


Если есть платежка, он приходит, пока­зывает ее, и банк извиняется, говорит, что «ой, у нас ошибка, сбой в системе», и на этот раз уже дает бумагу. В случае с автокредитами надувают уже страховые компании. Часто происхо­дит, что человек платит, платит по кре­диту за машину, а потом бац - и переста­ет платить. Долг растет, на долг прибавляется штраф, на штраф про­центы, пени и неустойки. А когда полу­чается уже несколько миллионов, клиен­ту звонят и спрашивают, в чем дело. Оказывается, что у него угнали машину, и страховая компания пообещала выпла­тить оставшийся кредит банку. Чело­век, естественно, расслабился и пла­тить перестал.

Основная часть долга банку - это штраф за неуплату и проценты на штраф. Ино­гда банк готов списать какую-то часть штрафа, если есть особые обстоятельст­ва - женщину бросил муж, остались ма­ленькие дети, ну мало ли что случается. Могут списать даже весь штраф, но про­цент все равно останется. Был у нас один человек, у которого в 2006-м году была кредитная карта. Он платил по ней вовремя, сохранял платеж­ки, все было нормально. Но платил через банкоматы, и платежки у него остались не в виде кассовых чеков, а в виде малень­ких счетов из банкоматов. Они выцвели. Он пришел с ними в банк, и ему сказали: «Мы ничего не знаем, на них ничего не видно». Он не смог ничего доказать и сейчас платит по второму разу. Банк специально ждет, пока сумма дол­га станет как можно больше, и только тог­да звонит. В коллекторские агентства приходят списки неплательщиков за 2002-й год - люди уже даже не помнят, что брали что-то. Сами коллекторские агентства тоже не лыком шиты. Звонят, например, женщине за сорок, без мужа. Говорят: «У вас долг 100 тысяч». Она приходит в ужас, пугается, а ей: «Так и быть, мы вам его спишем на сорок. Подъезжайте не в банк, а к нам». В ито­ге деньги в банк не идут - коллекторы за­бирают их себе. Долг, соответственно, ос­тается и только растет. Все эти беды из-за доверчивости и необразованности. Многие не понимают, что долг списыва­ется с конца, то есть со штрафа. Если за­платить 30 тысяч из 100, проценты оста­нутся, и сумма снова будет расти. Чтобы списать деньги именно с базового дол­га, нужно писать заявление - об этом ма­ло кто знает, а работники банка этого не объяснят, если специально не спросить.

«Русский стандарт»

Одна из последних уловок - льготный пе­риод. Это срок, в течение которого нуж­но вернуть деньги банку, если клиент рас­платился кредитной карточкой. Период этот составляет 50,55 или 60 дней. Все -больше никто ничего не объясняет. В до­говоре стоит микроскопическая звез­дочка - надо посмотреть ниже и прочи­тать, что это максимальный срок для погашения задолженности. Допустим, расплата по карте производится перво­го числа каждого месяца.

С первого по первое - расчетный период. Если сделать покупку первого числа, тогда да, есть еще 55 дней. А если расплатиться картой 25-го числа, тогда останется только 30 дней, потому что эти 55 дней отсчитыва-ются от начала расчетного периода. Это клиенту банк скажет, только если тот спросит, а иначе все молчат. И люди на-покупают всего в конце месяца, ждут, как обычно, до последнего, 55 дней, звонят, и выясняется, что там уже все проценты начислены.


Во время заведения карты клиенты ни­когда ничего не спрашивают и вряд ли вообще что-то понимают. Банк специ­ально их путает: менеджеры дают ин­формацию по специальной системе, которая называется «Гамбургер». Если человека нагрузить непонятными све­дениями, он поймет только первую и по­следнюю часть, а то, что в середине, то есть самое важное, пропустит мимо ушей. Поэтому рассказ о картах зву­чит так: «Представляете, вы придете в магазин, а там скидки, не нужно с со­бой таскать кучу денег, да еще и льгот­ный период 55 дней - только подумай­те! А если вы потеряете карту, ее сразу заблокируют, а потом бесплатно вос­становят вместе со всеми деньгами!» Клиент погружается в радужные грезы, а менеджер в это время быстро-быстро рассказывает про процентные ставки, комиссию за выпуск, обслуживание, просроченные платежи, а потом снова: «Но вы представляете, какие преимуще­ства!»

Преимущества, действительно, есть, но тоже весьма относительные. Например, по картам American Express идет страховка. Но что это за страховка? Если ехать в путешествие и все оплачи­вать картой, она начинает действовать после входа в аэропорт. В договоре сно­ва есть микроскопическая звездочка и перечень условий, при которых эта страховка не действует: дорожные чеки American Express, например, не вос­становят, если передать их кому-либо в руки. Доказать, что это произошло, не­возможно, но точно так же клиент не до­кажет, что никому их не передавал. Когда клиент активирует карту, ему на­зывают минимальный платеж. Допустим, 2000 рублей. Говорят: «Вы можете вы­плачивать по 2000 рублей в месяц, тем самым погашая ваш кредит». Но не го­ворят, как долго придется его погашать. Это может быть 5 лет, 10 лет, а на неко­торых картах его вообще невозможно по­гасить. В «Русском стандарте» при пога­шении минимальным платежом сумма долга только растет. Потому что этот минимальный платеж заведомо меньше процентов за месяц, а то, что по факту платить нужно больше, никто не объяс­нит. Минимальный платеж создан для форс-мажоров: вдруг в каком-то месяце денег нет вообще, тогда можно заплатить эти 2000 - ладно, банк сделает такое одолжение. Но если каждый раз пла­тить минимальным платежом, сумма будет понемногу увеличиваться каж­дый месяц все больше и больше. Сказать клиентам, что халявы не бывает, работ­ники банка не имеют права. Как наши люди пользуются кредитными карта­ми? Им дают карту с лимитом, например, 300 тысяч рублей. Они ее активируют, тут же идут в банкомат, снимают все 300, после чего режут карту и выбрасы­вают ее. Им кажется, что таким образом долг исчезает и можно жить спокойно. Что тут скажешь?

Русские карты Visa и MasterCard прини­мают далеко не во всех странах. У рус­ских уже такая репутация сложилась, что все ждут от нас подвоха. Русские .American Express, например, вообще не принимают в Испании. По сути, это обычная карта «Русского стандарта», с которой сняты все бонусы в виде стра­ховки и скидок, но только выпуск стоит 1500. а не 600 рублей - якобы за миро­вое имя.

Сейчас политика банка изменилась, а раньше мы давали кредиты всем, даже деду из деревни, который получает 3000 рублей и зачем-то решил купить себе мо­бильный телефон Nokia за 20000. Этот дед позвонил через 2 года и сказал, что не будет платить. Ну, не будет так не бу­дет. Неплательщиками занимаются кол­лекторские агентства. Одной девушке пришлось продать квартиру, чтобы за­платить кредит «Русскому стандарту». Она не успевала платить по карте вовре­мя, платежи росли по классической схе­ме: если не платишь 2 месяца, начисля­ется штраф, на него проценты, на них еще штраф, опять проценты, на третий месяц штраф еще больше, а если не за­платишь четыре месяца, то каждый день начисляется по 0,2 процента. Получает­ся, что нужно безостановочно платить -денег нет, а сумма растет и растет.

ВТБ

Формально банк деньги с карточек не снимает. Большинство проблем с карта­ми оттого, что юридически грамотных людей крайне мало, и банк на этом игра­ет. Чаще всего за мошенничество прини­мают скрытые комиссии, которых мно­жество: за снятие наличных в банкоматах другого банка, за расплату карточкой в магазинах - карточные системы там бывают достаточно дорогие. Получе­ние наличных за границей - отдельная история. Здесь ден ьги исчезают за счет очень дорогой конвертации. Если, на­пример, с рублевой карточки нужно снять евро, то сначала деньги переводят­ся в доллары - минус процент за конвер­тацию, а потом уже в евро - еще мин\'с процент за конвертацию. Проценты эти, как правило, не маленькие.
Если брать ипотечный кредит в ВТБ, то помимо объявленной и широко рекламируемой процентной ставки, придется заплатить за рассмотрение заявления и за открытие банковского счета. Эти суммы не такие большие, но для многих оказываются сюрпризом, хотя их никто не прячет. Бесплатного сыра не бывает - об этом наши люди слишком часто забывают. Почти никто не читает договор, а там написаны все условия, просто иногда очень мелким шрифтом. Сумма разбивается на равные части на весь срок ипотеки, к ним прибавляются проценты за все, допустим 20 лет, и получается ежемесячный платеж. В результате клиент постпаст квартиру, а потом регулярно платит за нес банку. На самом деле в начале сро­ка львиная доля платежа идет на погаше­ние процентов и только маленькая часть - в счет базового долга. Если же клиент решил погасить весь долг через два года, проценты за оставшиеся 18 ни­куда не исчезают - и клиент переплачи­вает. К этой сумме прибавляется комис­сия за досрочное погашение, и в итоге получается еще больше.
«Бинбанк»

Мы стараемся не наглеть и работать максимально честно, но без некоторых приемов не обойтись. Главная хитрость с дебетовыми картами - технический овердрафт, то есть уход в минус. Чтобы быть в курсе своего баланса, нужно подключить CMC-сервис. Без него клиент рискует уйти в минус и не узнать об этом. А для дебетовых карт уста­новлены огромные годовые проценты на овердрафт. На них, правда, не начисля­ются штрафы, но 80% процентов через некоторое время могут влететь в копеечку.
Если же СМС-ссрвис подключить и вовремя узнать, что на карте 0, то тут появится другая хитрость. CMC-сервис стоит, например, 30 рублей плюс плата за проверку баланса. Клиент отправляет CMC, узнает, что у него нулевой баланс, и тут же счет становится «минус 30». Они скоро превратятся в минус 300 и далее, по нарастающей. Каждый банк сотрудничает с магази­нами, где можно быстро оформить кредит на бытовую технику, к примеру. И в этих ситуациях тоже надувают. Здесь замешаны уже сами менеджеры. Зарплаты у них совсем небольшие, зато проценты с удачных договоров не маленькие. Удачный договор - это договор с подключенной страховкой. Она может стоить в три раза дороже самой покупки, и ее подключение, есте­ственно, должно согласовываться с покупателем. Но для того чтобы ее подключить, менеджеру достаточно поставить маленькую галочку в договоре. Покупатель даже не обращает на нее внимания и ставит подпись. А через три платежа поним ает, что творится что-то неладное: переплата за страховку составляет 20-30 тысяч рублей. Доказать вину менеджера невозможно - подпись же на договоре стоит.
Банк«ПервоеОВК»

Мы первыми начали выдавать все потре­бительские кредиты в Москве. Давали всем без разбора: можно было даже прийти с чужим паспортом и за полча­са получить деньги. С картами то же са­мое: их мог получить кто угодно, так что очень часто у людей крали кредит­ки и тратили все деньги. Многие долги висят до сих пор, хоть это и было три го­да назад. Причем если три года назад че­ловек был должен банку 30 тысяч, то сей­час уже 200 - а за это время ему никто не звонил и ничего не говорил.
Чаще все­го кредиты берут простые люди, кото­рым кажется, что банк им эти деньги по­дарил. Многие даже не подозревают, что срок исковой давности - 3 года, они просто берут деньги и забывают. А потом им звонят из банка и сообщают об астро­номических суммах, которые они за­должали. Соответственно, возврат денег был очень маленький, и банк в итоге разорился. Сейчас работает только цен­тральное отделение, которое занима­ется выбиванием долгов. А когда люди несколько лет назад пытались внести ежемесячные платежи за кредиты или кредитные карты, им говорили: «Банк за­крыт, вы нам ничего не должны». Про­ходит три года, им звонит коллектор и сообщает, что все-таки должны. Они в растерянности, говорят: «Как же так, нам же сказали». А документы есть? -Нет. - Ну, извините. Вы должны. Суммы там, соответственно, намного больше, чем были вначале. Чаще всего угрозы банка подать в суд на неплательщика -обычное запугивание. Большинство этих платежей левые, старые, да и базо­вая сумма небольшая - до 30 тысяч. Лю­ди чаще всего на что берут кредиты? На мобильники и пылесосы. Все документы изо всех отделений стек­лись сейчас в центральное отделение. Поэтому даже если кому-то была выда­на бумага о том, что клиент ничего боль­ше банку не должен, долг с него все рав­но потребуют. Тех, кто такую бумагу потребовал, было очень-очень мало.

Один мужик, например, молодец - насто­ял на своем, приехал, ему дали доку­мент, что долг списан, причем банк ос­тавил себе копию, как полагается. А когда этому мужику позвонили через три го­да с требованием вернуть деньги, он эту бумагу уже потерял. Банк в расчете на это сделал вид, что ни о какой бумаге не знает. «Даже если что-то и было, то, ви­димо, потерялось при расформировании отделений. Извините».
Citibank

Дебетовых клиентов (тех, которые свои деньги на счет положили) банк холит, ле­леет и не обижает. Если где и можно слегка нахимичить, так это с кредитка­ми (хотя последнее время все реально боятся Онищенко с его потребнадзо-ром) По кредитным картам проблемы, по сравнению с описанными, мелочо-вые. Например, банк впаривает кре­дитку «лучшим, в смысле зарплатным, клиентам» со словами: первый год обслу­живание бесплатно. Тем, кто говорил: спасибо, не надо, объясняли: «Берите, мало ли что, если активировать не буде­те, то никакой задолженности никогда и не возникнет». Расчет, ясное дело, на то, что все же активируют, но не только.
Проходит год, клиент о карте за­бывает, банк выпускает новую (та ведь закончилась) и с нее сразу списывает стоимость годового обслуживания. А по­скольку клиент не сразу врубается, что у него возникла какая-то задолжен­ность, то и пару платежей по ней пропу­стит, кроме процентов еще и штрафы накапают. Годатри назад они так всучи­ли кредитку главному редактору журна­ла Forbes - взял, не активировал, через год: дорогой клиент, у вас задолжен­ность. Попытки объясниться через «Си-тифон» успеха не имели: «Да, у нас бы­ла акция, что первый год бесплатно, для вас он закончился. А про второй год мы ничего не обещали. Если вам кар­та не нужна, от нее нужно было пись­менно отказаться, приехав к нам в лю­бой офис». Проблема рассосатась лишь после того, как редактор дал задание корреспонденту написать про этот ка­зус маленькую заметку - пресс-служба, к которой обратились за комментария­ми, оказалась сообразительной, редак­тору принесли извинения - что вы, ко­нечно, платить ничего не надо.
Банк «Банк»

(название банка изменено по просьбе чело­века, давшего интервью) У нас банк маленький, и мы основной упор делаем на корпоративные карты, в основном зарплатные. При малень­ком проценте на снятие наличных у нас есть комиссия за ведение счета при отсут­ствии на нем операций в течение шести месяцев. Грубо говоря, человек получал зарплату на карту нашего банка. Потом вдруг компания начинает сотрудничать с другим банком, а карта у клиента оста­ется. Через полгода с его счета начина­ют списывать по 400 рублей - он об этом не знает.
Таким образом, через несколь­ко месяцев образуется долг, на который накладывается штраф, на него процен­ты - и получается достаточно внушитель­ная сумма. При этом в договоре указано, что банк оставляет за собой право сни­мать со счета клиента деньги за обслужи­вание карты. Как всегда, для клиентов это оказывается сюрпризом, хотя эта ин­формация указана и на сайте, и в любом отделении банка ее можно получить. Но почти никто ведь не интересуется -получили карту, и все. В нашем бан ке этот тариф долгое время был спорным - воз­никали вопросы по ведению топ-ме­неджмента. Но в итоге приняли решение, что доходы банка важнее, чем деньги клиента.

http://content.mail.ru/arch/57605/2206204.html

КРЕДИТ. Потребительский кредит для чайников

#5 » жжурнал

НЕВЕЖЕСТВО И МРАКОБЕСИЕ – продолжение

рысь
[info]domestic_lynx
November 24th, 20:52

ПОТРЕБИТЕЛЬСКИЙ КРЕДИТ: СОБЛАЗНЕНИЕ МАЛЫХ СИХ

Краткое содержание предыдущих серий.

Глобальный капитализм не может жить без экспансии (расширения). История Нового времени – это история борьбы за рынки. Однако со второй половины ХХ века новых рынков открыть уже невозможно.

При этом, начиная с 60-х годов в развитых странах все разумные потребности населения в жилье, одежде, бытовой технике в основном удовлетворены. Поэтому капитализм пошёл по пути формирования ложных и вымышленных потребностей, прибегнув к широкомасштабному воспитанию «нового человека» - идеального потребителя - посредством образовательной системы, СМИ, рекламы. Это жизнерадостный инфантильный невежда, одержимый жаждой всё новых и новых игрушек и прикольных впечатлений.

Формированию такого человека много способствовало падение популярности естественно-технического знания, что в свою очередь произошло ввиду ослабления гонки вооружений, которая была главной заказчицей этих знаний.

ГДЕ ДЕНЬГИ, ЗИН?

Однако как бы ни был идеален идеальный потребитель, как бы ни велика была его готовность купить всё, что глобальный капитализм пожелает ему «впарить», как бы свято он ни верил всем маркетинговым сказкам, которыми потчуют его СМИ, как бы ни были, стараниями прогрессивного наробраза, отрывочны и расплывчаты его представления о мире и его законах - всё равно он ничего не купит, если у него вульгарно нет денег.

Значит, нужно сделать так, чтобы деньги появились.
Иными словами, капитализм столкнулся с таким потребителем, у которого, с одной стороны, всё есть, а с другой – нет денег. Лишних, по крайней мере, чтобы наращивать потребление. А надо ведь именно наращивать.

Решение и этой задачки было найдено: кредит. Потребительский кредит.

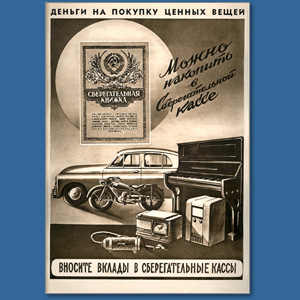
Собственно, кредит существовал всегда, но главным заёмщиком в классической экономике является бизнес, а не домохозяйства. Обыватели деньги КОПЯТ и несут в банк, а банк даёт их взаймы бизнесу – на раскрутку новых проектов, на, по-советски выражаясь, капвложения. Советский призыв хранить деньги в сберегательной кассе - именно и выражал такой подход.

Написала и вспомнилось. Слякотный осенний день, мы идём с мамой по Егорьевску, я меряю сапогами лужи. Я что только научилась читать и читаю всё подряд. «Храните деньги в сберегательной кассе!» - призывает лозунг.
[right]
Изображение

И то сказать, это раньше деньги связывали с работой. Сегодня – эта связь всё больше размывается. Её уж и нет почти. Сегодня чтобы стать богатым, надо в первую очередь мыслить позитивно, а это уж позволит тебе оказаться в нужное время в нужном месте. И ты шагнёшь прямо в сказку. Ты и сейчас в сказке, но шагнёшь в ещё более счастливую сказку.

Я постоянно провожу занятия с простыми людьми – моими продавцами (впрочем, все, за малым исключением, с высшим образованием). Они принадлежат к типу нормальных московских телезрителей. Люди они хорошие, добрые, славные, я испытываю к ним искреннюю симпатию. Но насколько же исчезающее мала рациональная составляющая их психики! Я постоянно делаю одну и ту же ошибку: пытаюсь что-то логически обосновывать и разъяснять, словно это какая-нибудь нудная теорема, в то время как надо просто что-нибудь радостно выкрикнуть, да и дело с концом. Они мне не раз говорили: «К чему нам это всё? Мы Вам верим, скажите, как правильно, а мы запишем».

Время от времени многие из них влипают в какую-нибудь финансовую пирамиду, которая несмотря на многочисленные опыты, в очередной раз кажется им блестящим шансом быстрого обогащения. Неизменно теряют деньги и со слезами приходят обратно – восстанавливать потерянное. И так повторяется по многу раз. Никакого опыта эти взрослые дети не признают.

Многие не понимают порядок распределения прибыли от продаж, хотя у каждого есть книжица, в которой он досконально описан. Просто это – трудно, и они не читают, а на занятиях – отвлекаются. Есть и такие (я сама это недавно открыла), которые просто не понимают, откуда берутся деньги, которые они получают по прошествии месяца, помимо своих прямых продаж. Им это кажется каким-то чудом, но они не считают необходимым поинтересоваться – мало ли, в самом деле, чудес на свете?

Это – нормальный, средний горожанин среднего и старшего возраста. Такие не все, но – многие. Они любят сказки, живут сказками и в сказках.

Недаром «из всех искусств для нас важнейшее» производит сказку за сказкой. И не для детей – для вполне даже половозрелых особей. Совсем недавно властителем дум был Гари Потер, а теперь на волне – вампирские истории. Взрослые люди постепенно приучаются жить в столь же фантастическом мире, как люди древние, которые знали точно, что на Олимпе живут боги, в лесу – леший, в реке - русалка.

ЧЕЛОВЕК ЭМОЦИОНАЛЬНЫЙ

Люди всё больше и больше живут не разумом, а эмоциями. Женоненавистник Шопенгауэр приписывал такое мировосприятие женщинам и детям. Теперь так предписано мыслить всем, и многие, очень многие радостно исполняют это предписание. Возможно, мы присутствуем при выведении новой человеческой породы: взамен человека разумного – человека эмоционального. Не удивлюсь, что через некоторое время человек, привыкший думать и рассуждать, будет считаться «тормозом», едва не аутистом.

Собственно любое сообщение любого рода апеллирует уже сегодня только исключительно к эмоциям. Сейчас по ТВ крутят предвыборные ролики партий. Там нет ни одного рационального довода – только более или менее удачное нагнетание эмоций. Они и голосуют сердцем, а чем ещё-то?

Этим людям можно внушить всё, что угодно: ведь в их мире (правильнее сказать – в их картине мира) никаких объективных ограничений нет.

И потребительский кредит сыграл не последнюю роль в формировании этого мира. И это очень удобно хозяевам жизни. Тем самым, которые представляют интересы глобального капитализма.


«Если кто соблазнит одного из малых сих, верующих в Меня, тому лучше было бы, если повесили ему мельничный жернов на шею и потопили его в глубине морской» (Мтф.18:2.3.6), - говорил Спаситель. Сегодня малых сих соблазнили до полного лишения чувства реальности. Но жернов на шею, боюсь, надеть предстоит тоже им. То есть всем нам.

* * *
Источник

Re: КРЕДИТ. Долги. Банки. Инфляция.

#6 » СВед

Яркий пример кредитного рабства, и избавления от него на примере фильма "Республика Шкид".
Просто, наглядно и образно показана алиенская система перераспределения материальных ценностей от гоев к иверам. Умный и хищный отбирает у долбоёбов, и часть добычи отдает силовым сруктурам для своей защиты.

http://www.shturmtv.com/video/1863/%D0%AF%D1%80%D0%BA%D0%B8%D0%B9-%D0%BF%D1%80%D0%B8%D0%BC%D0%B5%D1%80-%D0%BA%D1%80%D0%B5%D0%B4%D0%B8%D1%82%D0%BD%D0%BE%D0%B3%D0%BE-%D1%80%D0%B0%D0%B1%D1%81%D1%82%D0%B2%D0%B0-%D0%B8-%D0%B8%D0%B7%D0%B1%D0%B0%D0%B2%D0%BB%D0%B5%D0%BD%D0%B8%D1%8F-%D0%BE%D1%82-%D0%BD%D0%B5%D0%B3%D0%BE

О лизинге.

#7 » ab-pokoj

Что такое лизинг?
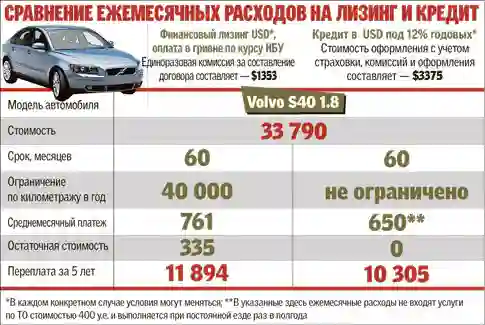
Это когда вы покупаете авто стоимостью $34тыс
в течении 3, 5 лет выплачиваете его полную стоимость $34тыс.
затем ещё 1.5 года платите $13тыс.
итого за 5 лет выплачиваете за него $47тыс.
После чего он становится вашей собственностью.
Изображение

Пишет Авраам Болеслав Покой ([info]ab_pokoj)
2008-02-14 23:28:00

О необходимости будущего, или Антилизинг

В последние дни Истинному Учителю Истины (то есть мне) не удалось ничего написать, потому что я был занят -- изучал атрофию будущего.

Пациент, у которого я ее диагностировал, по документам был счастлив. Этот молодой человек лет тридцати пяти со спокойным и унылым лицом прибыл в дорогих очках и порше, грустно сел в кресло, грустно закурил и спросил у меня, как правильно жить.

Мне неприятно разочаровывать людей, полагающих, будто я проглотил некий универсальный этический аршин и могу каждому отмерить идеальную биографию. Поэтому я задал ему встречный вопрос:

-- Что стряслось, голубчик?

Мужчина сообщил, что потерял радость жизни.

-- Вроде всё круто. Работаю в банке на хорошей должности, с перспективой. Женился, на квартиру ипотеку оформили -- у меня доходы позволяют. Обставились, думаем ребенка заводить. А у меня что-то мутно на душе. Иногда плакать хочется. Машину вот в лизинг взял. Поначалу вроде отпустило, а теперь опять -- хоть утром не вставай. Скажите, что такое? Может, у меня этот... комплекс Поликрата?

Я подошел к нему, оттянул веко, изучил глазное яблоко и констатировал, что комплекса Поликрата там нету. У больного оказалась просто-напросто жесточайшая атрофия будущего. Заболевание это на пост-советском пространстве относительно новое. Вызвано оно чрезмерным лизингированием сознания и стоит того, чтобы о нем рассказать.

Лизингизм как общественный строй начал распространяться в странах Атлантического региона в 1960-х -- 1970х годах. Не важно, чем он был в начале своей истории. Когда за дело взялись враждебные Внеземные Цивилизации, они превратили эту форму ростовщичества в мощнейшее оружие против Человечества.

Лизингизм паразитирует на таком естественном человеческом свойстве, как мечта. Человек склонен не просто желать будущего, но и воображать его себе в красках -- и личное, и всеобщее. Люди прошлого, мечтавшие о личном счастье для себя и о царстве Божьем (или же о коммунизме) для всего мира, миллионы раз проявляли удивительную твёрдость своего духа, устойчивость психики и неутомимость.

Но Читатели этого Журнала и без подсказки знают, как действуют Враги Человечества. Они создали очередную обманку, жалкую пародию на мечту и ее исполнение. Воспользовавшись тем, что Человечество в двадцатом столетии еще не отъелось и не отвыпендривалось после долгих тысячелетий голода и унижений -- они вывернули мечту наизнанку и подбросили людям в виде всеобщего лизингирования. Лизингизм сделал с психикой человека то же, что фастфуд с его телом. Принцип действия тот же: быстро наесться, а потом иметь дело с последствиями.

Мечта ценна не только (и даже не столько) результатом, сколько тем, как она воспитывает человека во время ее достижения. Мечта выковывает характер, учит отличать дурное от хорошего и вообще -- делает из дитяти мужчину или женщину. Золушке пришлось много лет вкалывать, чтобы фея решила, наконец, что девочка созрела быть принцессой.

Лизингизм действует наоборот: выдает всякому желающему хрустальные башмачки, сверкающее платье и карету X5, -- а потом заставляет годами отделять черную фасоль от коричневой, чтобы заплатить за прошлое. Лизингизм подрубает чувство будущего на корню -- оно дается сразу. Словно старшеклассник, севший на курс анаболиков, сперва кабанеет в полгода, а потом рвет связки, не привыкшие к нагрузкам -- жертва лизингирования получает будущее раньше, чем проходит путь к нему.

Всё это превращает человека в какого-то нездорового уробороса. Я уже не говорю о том, что от всеобщего будущего сейчас остались рожки да ножки: "Благосостояние наших граждан будет повышаться" на фоне Небесного Града или Мира полдня смотрится издевательством. Но и в частной жизни инфицированный лизингизмом постепенно деградирует. Его настигает хроническая усталость от будущего -- потому что оно уже позади.

Всё это далеко выходит за рамки надоевшего всем "общества потребления". Ведь дело не в "бездуховности" и не в "жажде всё новых и новых товаров". Дело в отмирании будущего как места, куда хочется попасть. Лизингизм, расползаясь на все сферы жизни, заставляет своих жертв бояться грядущего и совершать глупость за глупостью: неизменно провальные пластические операции, неизменно катастрофические педофильские браки после сорока, неизменно жалкие попытки "обрести гармонию", помавая руками в кимоно. Всё это -- даже пассы в кимоно вместо нормальной физкультуры -- есть формы лизингирования.

Остается добавить, что жертвы лизингизма всегда "стабильны" -- то есть не рыпаются из личной боязни, что у них отнимут даже то уже закупленное и эмоционально устаревшее будущее, что есть. Но когда приходит некто и говорит, что долги прощаются и всё впереди -- ему открывают ворота городов изнутри. Так римляне покоряли Малую Азию, а первые мусульмане -- твердыни румейцев.

Во всяком случае, я не припоминаю в истории примеры народных толп, бросавшихся в бой с криками "За наши недовыплаченные кредиты!"


...Естественная терапия лизингизма, рекомендованная Космосом -- известна каждому, но никому не нравится :)


http://ab-pokoj.livejournal.com/27133.html

КРЕДИТ

#8 » лохотрон

Эта статья с Луркморе, картинки смотреть там

  • « Давай кредиты, и ты будешь владеть миром »
    — Талмуд

    « Кредит - это как обосраться на морозе. Сначала тепло... »
    — Банковский анекдот

Расово верный видеоролик про злостного
неплательщика, как бы повествующий нам
о том, как правильно отдавать кредит

Потребительский кредит — способ пропить и просрать сегодня все то, что будет (а может и не будет) заработано только завтра, и еще сверху. Крайне популярен среди быдла, небыдла, VIPов, автомобилистов (в том числе владельцев клеркомобилей — практически поголовно), новых русских, нищебродов, мыдла и прочей потреблядской сволочи так далее — в общем и целом, 95% населения исправно хавает данный кактус.

Also, лингвисты-любители авторитетно утверждают, что слово «кредит» образовано сокращением выражения «кретин + бандит». По английски, впрочем, все то же самое — ипотека там называется mortgage, от слова «mort» — смерть.

Содержание
1 История
2 Жлобы против наебщиков
3 Наебщики против жлобов
4 Русские банки
5 Варианты кредитов
6 Ипотека
7 Как сэкономить
8 Занудство
8.1 Таймлайн взыскания
8.2 Советы приставов
8.3 Коллекторы
8.4 Поручительство
8.5 Взыскание комиссий с банка
9 Серьезный бизнес
9.1 Банковские кредиты
9.2 Лизинг
9.3 Зачем все эти кредиты нужны?
10 Копипаста
10.1 Медиавирус — «Ипотека в ВТБ24»
10.1.1 Характеристики
10.1.2 Тема вируса
11 Классики о кредите
12 Как взять кредит правильно
13 Алсо
14 См. также
15 Ссылки


История

« Кредит здоровью вредит! »
— Остап Бендер


Житейская мудрость
Становление кредитования в этой стране, в частности потребительского, о котором идёт речь в данной статье, происходило долго, мучительно и болезненно. Понять это можно, посмотрев на федеральный закон от 2 декабря 1990 г. N 395-I «О банках и банковской деятельности», в котором нет практически ни одной неизменённой статьи.
Непосредственно историю потребительского кредитования можно условно разделить на два этапа: до и после выхода федерального закона от 25 октября 2007 г. N 234-ФЗ «О внесении изменений в Закон Российской Федерации „О защите прав потребителей“ и часть вторую Гражданского кодекса Российской Федерации».

В двух словах: этот закон обязал банки при заключении договора кредитования указывать действительную (полную) стоимость кредита. Заёмщик при заключении договора должен был получить точную сумму, сколько всего ему придётся вернуть с учётом всех процентов, комиссий, сборов и прочего лохотрона.

Таким образом, если до этого закона банк имел возможность невозбранно наёбывать заёмщика, радуя его внезапно появляющимися скрытыми комиссиями и процентами (как например делал Хоумкредит, со своими 2% годовых, с комиссиями получались все 80%), способными увеличить стоимость кредита в несколько раз, то после появления вышеуказанных изменений проделывать этот фокус стало ощутимо сложнее. Сиё принесло на рынок потребительского кредитования ощутимую скуку и лишило кредиторов массы лулзов.

Особый расцвет кредитования пришелся на 2000-е годы (сейчас, в 2011, градус неадеквата уже несколько спал), когда в соответствии с планом Путина быдло окончательно уверовало в то, что сейчас все просто зашибись, а завтра будет лучше чем вчера, что вот прямо на этой неделе всё воссияет и снизойдет рай на земле, а значит о будущем думать не надо — выбирай сердцем и жопой, получи кайф от потреблядства сегодня, а расплачиваться за это — да плевать как и когда, зачем о таких низменных материях вспоминать. Разумеется, основной вклад в создание такого разжижения мозгов внес зомбоящик, в качестве не очень ожидаемого и планируемого побочного эффекта ымперской пропаганды. В результате вместо предполагаемого (как можно допустить по политическим событиям начала 2000-х гг.) укрепления империи за счет нефтяной иглы, граждане массово побежали покупать что ни попадя, причем чуть менее чем полностью — импортное. В результате, если еще прибавить украденное на всех уровнях вертикали власти, на развитие экономики не осталось ничего — одни только долги: граждан и госкорпораций.


Жлобы против наебщиков

Потребители не лыком шиты и всегда готовы взять кредит и не вернуть его, при этом в ход идут самые разные методы:
Банальный «левый паспорт».
Целая поддельная организация, в которой заёмщик работает заместителем генерального директора с зарплатой более 9000 долларов США.
Получение кредита на бомжа или наркомана.

Многочисленные объявления в газете «Из рук в руки» и в метро Кредитных Помогалок.
Таким образом, банки не могут давать кредиты всем и вся, но при этом некоторые банки именно так и поступают. Парадокс? Нет конечно, просто процент невозврата закладывается в процентную ставку, таким образом, оплачивая кредит, вы платите за себя и за того парня. Чем более «неразборчив» банк при выдаче кредитов (соответственно, в нем быстрее и легче получить кредит), тем больше этот процент. Всё просто. Алсо, некоторые самые хитрожопые банки придерживаются анальноогороженной политики и хуй знает кому бабло не дают, но при этом всё-таки ставят процент больший, чем в других банках. Банк хочет бабла. Здесь тоже всё просто.
Отказали в кредите? Есть лёгкий способ отомстить (это итальянский способ, пригодный с употреблением законодательства Италии).

Идёте в этот банк и снимаете ячейку на год (придётся разориться).
Ещё лучше подбить пару друзей ещё на несколько ячеек.
Покупаете мороженую рыбу (чтобы с потрохами) и кладете её в лоток. Он довольно герметичный, и жижа протекать не будет.

По условиям договора банк не может вскрыть вашу ячейку в течение всего срока.
Более того, определить источник вони тоже затруднительно, если рыбок несколько в разных местах депозитария.
Через год можно прислать письменное разрешение разорвать договор, если ваше чувство мести будет удовлетворено.
P.S. Лично заходить в банк не стоит.

Для этой страны вышеописанный способ мести совершенно непригоден, ибо банк имеет право вскрыть ячейку (с уведомлением ее арендатора) по собственной инициативе, если она распространяет неприятный запах, если из нее доносятся непонятные звуки, в случае, если она (ячейка) является источником неполадок банковской аппаратуры (например, вы положили туда портативную глушилку сотовых телефонов), а также в случае эвакуации имущества банка и имущества его клиентов (пожар, наводнение и т. д. и т. п.). Такие дела.
Кроме того, право невозбранно вскрыть ячейку заложено в 95% типовых договорах сейфинга, а за «легкие способы отомстить» вполне реально отхватить неиллюзорных в виде штрафов и ненавязчивой беседы со службой безопасности. Для этого в банк можно лично и не заходить. Так-то.

Наебщики против жлобов

« Люди тратят деньги, которых у них нет, на вещи, которые им не нужны, чтобы произвести впечатление на людей, которых они не знают. »
— Виктор Папанек. Дизайн для реального мира
« Мы работаем на работе которую ненавидим, чтобы купить вещи которые нам не нужны. »
— Чак Паланик. Бойцовский Клуб

Самые действенные методы вытряхнуть бабло с лоха банку на радость, как всегда — наиболее примитивные и рассчитанные на наиболее разжиженные мозги, но ведь как прекрасно работают!
Скрытые комиссии. Прописываются не в кредитном договоре, а где-то в отсылочном документе, в договоре только «комиссии банка за обслуживание счета устанавливаются в одностороннем порядке». Угу, пара процентиков в месяц от суммы кредитного лимита (не текущей задолженности и не в год!) за «ведение ссудного счета», что-нибудь такое экстремальненькое, процентов пять, за перечисление средств по указанию заемщика (то есть за сам факт оплаты покупки, являющийся для банка платежом продавцу), 2-5 процентиков за прием нала в кассу, «разовая комиссия за рассмотрение заявки на кредит» и т. п. В сумме неплохо набегает.
Анальные кары (злобные штрафы в пользу банка) за малейшие просрочки выплат. При этом еще и платежи (налом, откуда у быдла возможность отправить без(а)нальный платеж) принимаются в паре мест на город, в самой глубокой дыре и с 13:00 до 15:00 каждую вторую среду нечетного месяца, с длинной очередью страждущих. Лох, подписывая договор, обычно подобными вопросами не интересуется — у него же всепалучицца, он всё будет платить вовремя и как-то даже прямо незаметно для себя.


Ну хоть сразу предупредили.
Экстремально растущие от времени ставки (это характерно для кредитных карт и прочих автоматически выдаваемых и возобновляемых кредитов, не для разовых кредитных покупок) — два месяца типа бесплатно (кроме комиссий, см. выше), потом процент средней злобности, а через полгодика — такой, чтобы закачаться. Лох, разумеется, свято уверен, что он все будет отдавать прямо сразу, с первой же зряплаты, и эти злобные платежи к нему отношения не имеют вовсе.


Гриф и гиена — как символично!


Дом? Коробка? Холодильник? — а вы как думаете?
Непрошедший платёж. Ваш платёж не прошел, заплатите ещё раз, LOL.
Мошенничество с залогом.
Cтрахование. эфемерная возможность почувствовать быдлу себя в защищенности. страховых случая всего как правило 2: смерть и инвалидность 1,2 группы. причем даже если поциент мертв, это не факт что страховая признает его смерть страховым случаем. Размер страховки зависит от размера кредита. чем больше сумма, тем больше страховка. (особенно это касается ипотеки). Помимо этого, сумма страхового взноса (то есть плата за страховку) входит в размер кредита и на нее начисляются проценты http://www.homecredit.ru/faq.php?gr=348&id=352. Плюс (банку плюс, минус 95-ти процентам заемщиков) страховые компании — сплошь дочерние банковские.
Русские банки
Запомните — банками управляют очень серьезные и влиятельные люди. Все равно своё возьмут с должника. Если сумма кредита 1 000 000 рублей, радуйся, неплатильщик (не забывайте про % за просрочку кредита, которые «капают» ежеминутно), то будет уже уголовная отвественность, а не административная. Сядете в тюрьму и вряд ли вы там будете крутым и умным. Кроме того, если суда не будет, то злостный должник может встретиться с людьми, которые никакого отношения к «органам» не имеют, а работают по-своему. После первого разговора с вами, если не поймете, может произойти что угодно. Если кредит взят на лоха или наркомана, то он сядет. Найдут того, кто руководил «операцией», ответите по полной.
Также немаловажным вопросом является сам процесс выдачи кредита, первичная анальная оккупация поциента. Который с точки зрения наебанка просто не имеет права уйти из магазина не то что с деньгами, а не обвешанный долгами. В ход идут все способы — бродящие по залу «кредитные консультанты», заебываеющие всех поголовно предложениями, от которых просто нельзя отказаться, стойки с кредитными картами и прочей банковской мутотой, раздаваемой «прям щас, за 15 минут!» в любом месте скопления населения (быдлоторговые центры около метро, крупные супермаркеты и пр.), раздача любых мгновенных кредитов прямо на месте налом всего лишь под два любых документа с фотографией (чтоб лох не успел одуматься) и т. п.


Название «новых параметров» как бы наводит на мысль о ЦА


Самыми эпическими уебанками в области выдачи кредитов, а также скрытых процентов и платежей были, есть и будут есть приведённые ниже:
Русский стандарт
Хоумкредит
Барклайс банк
ДжиИ-мани банк
Ситибанк
Банк Москвы
Ренессанс Кредит
Инвестсбербанк (теперь ОТП)
Русфинанс Банк
Кредит Европа Банк
Альфа-Банк
ПриватБанк.
Тинькофф Кредитные Системы. Это наебанк специализируется на рассылке платиновых карт с лимитом 5- 10 по регионам. ЦА — быдло колхозники с 9 классами образования. Адреса для рассылки берут у быдло маркетологов.

Варианты кредитов

« Эти ваши потребительские кредиты — как ссать в штаны на морозе, сначала тепло и приятно, а потом начинаются проблемы »
— Неизвестный

Самый развесёлый вид кредита — кредит наличными деньгами или, что почти то же самое, кредитной картой. Позволяет любому нищеброду на тот краткий миг, когда кредит уже выдан и тратится, а расплата за него ещё не наступила, почувствовать себя нуворишем, у которого в кармане штука-две-три баксов (больше лимит на карту обычно не дают, ибо и так уже процент с суммы (выбранной, разумеется, до упора) сопоставим со всеми доходами среднего заёмщика). Тем не менее при умелом использовании дает немалый профит.

Подвидом указанного является револьверный кредит (и это он не просто так называется!). Характерен для кредитных карт. Смысл в том, что кредитная линия возобновляется при внесении определённой суммы (не всей) от основного долга. Лимит карты устанавливается в достаточно высокий предел, примерно 5 окладов (у тру банков и того выше). Ежемесячно лоху достаточно погасить 10% от суммы долга, для дальнейшего использования карты. Если банк адекватен, то эта сумма при полном выбранном лимите составляет всего половину зарплаты лоха, если неадекватен — всю зарплату. Вопрос, что будет кушать лох, как обычно никого не волнует. Охуевший от свалившегося на него счастья лох, как правило, теряет голову и заново, и заново обращается к кредитной линии. Обычно «сумма рекомендованного погашения» составляет как раз выплату 10% (а зачастую это получается только начисленными процентами и комиссиями), и долг никуда не девается, а на него продолжает капать ниибический процент.

Таким образом, рано или поздно кредит становится револьверным, причём в прямом смысле. Удивлённый заемщик осознаёт, что он с нихуя платит банку почти всю зарплату, при этом сумма его долга нихера не становится меньше. Эти ваши интернеты просто ломятся от душераздирающих историй о заёмщиках, расставшихся со своей никчёмной жизнью в тот момент, когда в голове наступило просветление, а в кармане зияет чёрная дыра и кредиторы стоят под дверью с паяльником. Особо отличившиеся особи умудряются при этом завести вторую карту или взять другой кредит, на погашение первого. И так до наступления просветления.

Следующий по степени тупизны клиента вариант — экспресс-потребкредит в магазине на покупку какой-нибудь хуиты, от телевизора до мобилы и от холодильника до кожаного дивана. Отличный способ купить что-то тебе не нужное на деньги, которых у тебя нет. Тут деньги в руки заёмщика вообще не попадают, уходят прямо от банка в магазин, лох их только платит потом. Удовлетворяется только анальный вау-импульс, но и то уже хлеб (с неплохим слоем масла) для кредиторов. Основная идея такого гешефта с потребкредитами — то, что лох, оборудованый возможностью взять такой кредит, купит или что-то гораздо дороже (обычно за счёт понтов, а не качества, разумеется), чем планировал, или вообще нахер ненужное. При этом еще банк покупает ненужное баррахло у торговой организации со скидкой (разница — профит), при это все скидки покупателя по картам и акциям не действуют (что есессно). Так же приспешники банков — Кредитные Эксперты (!) впаривают людям страховку (профит).

Но всё же надо признать, что потребкредиты по формуле 0-10-0 aka рассрочка были весьма винрарнейшими, так как позволяли свободно бухать следующие 10 месяцев, при этом гордо поглядывая на свежеприобретённую хуйню и не мучаясь сакраментальным вопросом: «Бля, куда деваецца вся эта зарплата?». Особым подвидом являются кредиты на пропой души — поездки во всякие турции и прочие развлечения, после которых даже холодильника не остаётся, одни долги.

Массовым видом кредита является автокредит. Чуть менее, чем все новые иномарки и заметная часть совкомобилей покупаются в кредит. От лоханов и ланосов до хламеров и инфинити. Ибо как же так — ездить на том, на что смог заработать, когда все вокруг ездят на том, что смогли занять? Понты давят и жмут, и неотвратимо заставляют платить. Некоторые (обычно бюджетные) иномарки кредитуются под достаточно маленький (реально, это не наебалово) процент за счет субсидий со стороны фирмы-производителя (которая в свою очередь кредитуется за счёт своих западных лохов-акционеров и держателей облигаций), при этом обычно удачно компенсируемый ставками по страховке каско, без которой кредит никто не даст. Но выплате основной суммы кредита такой процент ничуть не способствует, так что, прямо по Пелевину, когда джип разбит, а кредит требуют отдавать, жизнь внезапно поворачивается к поциенту задом.

Плюс ко всем «небольшим ставкам» на любую бюджетную иносрать, прибавляется обязательная парковка, страховка, сервис, которые, естественно, имеют лапу у банка, а банк, естественно, кредит без договоров на это анальное рабство не дает. Таким образом к ежемесячной выплате кредита прибавляется еще такая же сумма. Также нужно учитывать, что автовысервисы — это отдельный мем. В последнее время все чаще пытаются отжать у лохов еще больше бабла самыми простыми методами (но действенными!). Например можно рассказать лоху, что у его полугодовалого ланоса сломался двигатель и нужен новый за 9000 евро. Или еще чего. Очень кстати, на наши голубые экраны, выпустутили рекламный ролик Шевроле Авео (увидено 12.10.2010), в котором наглядно показано, где анонимусу придется обитать до выплаты кредита.


Баба Яга разводит лоховатого витязя. Кровопйицы особо и не скрывают.
Самый феерический вид кредита — по объявлению. Лоху на опохмелку или поиграть в автоматы надо денег. Он видит объяву с телефоном. Звонит. Его приводят в магазин — он берёт на себя кредит. Получает на руки когда как: бывает что и тыщу просто получает. И идёт её пропивать, просаживать в автомат или ещё чего полезного делать. Ещё ему говорят: «отдавать тебе не надо — у нас всё схвачено, а приведи знакомого, получишь ещё тыщу».

Таллинн-кун докладывает что в последнее время в Эстошке популярен смс-кредит. Пример. Мизансцена такова: Ты сидишь с телкой и тут ты видишь что телка заказывает Шабли. Ты понимаешь, что у тебя нет нихуя денег и ты спокойно берешь мобилу и отбиваешь смс в банк с указанием нужной суммы. Бац! Сумма на карточке. Главное не проебать выплаты, а то можно наебнуться на 800 процентов.
Самый долгоиграющий и странный для этой страны кредит — ипотека.

Ипотека

« Сейчас смертную казнь заменили ипотекой »
— Bash.org

« Ипотека такая штука как монголо-татарское иго, Причём если мы победили, а дань всё-равно отдавали. Ведь казалось бы 10% это не так уж и много, Но 10% от много это не так уж и мало. А ещё ипотека похожа на события 37-го, Ты где-то поставил подпись и ждёшь, что чего-то случится. Допустим вы заблудились в глухих лесах амазонки, Все люди про вас забыли, а банк про вас не забудет. И вот она перед вами, с торчащими из стен проводами Быть может жить было бы лучше в коробке с карандашами. »
— КВН - Команда СТЭПиКо


Слепаков раскрывает ипотечную тему
Кредит на покупку жилья (таки под залог недвижимости). Учитывая, что стоимость жилья в этой стране вплотную приблизилась к планке «одно жилище = одна зарплата за одну трудовую жизнь», ипотечные кредиты выдаются на сроки в 15-25 лет. За такой срок не то что эмир помрёт или ишак — а там поди разберись, страна поменяется в корне — а кроликам всё нипочем, они свято уверены, что под проектом такой длительности они вполне могут и даже должны подписываться. Ибо через 5-10-20 лет они, конечно же, будут жить ещё зашибастее и получать, очевидно же, гораздо больше и регулярно. К сожалению, такая уверенность лечится только всеочищающим огнём, что по прочей функциональности примерно равно могиле.

Впрочем, взявшие ипотеку до 2005 года могли и помухлевать — ставки аренды были раза в два-три выше ежемесячных выплат по кредиту — ну ты понел. Вместе с тем нужно помнить, что условиями кредитного договора сдача в аренду хаты, купленной по ипотеке, может быть чревата неприятными последствиями. Тут надо заметить, что те лохи, которые вложились в ипотеку в 2000—2004 годах с фиксированной ставкой на 20 лет, сейчас отдают за свои двушки-трёшки не больше трети зарплаты (пока с работы не сократили), в отличие от нелоховских анонимусов, снимающих за сотни нефти однокомнатный бомжатник на окраине, в двух часах езды до центра. Те же, кто взял ипотеку летом 2008, на пике предкризисного снижения цен, оказались в глубоком жопито: зарплата и аренда понизились, а выплаты по кредиту остались прежними. Fail, но не фатальный. Хоть им и наплевать, сколько стоит сейчас, и на сколько тыщ рублей подорожает или подешевеет съем хаты в ближайшие пару лет — важно другое: за тот мешок бабла, на который в 2000—2004 в можно было купить трешку с видом на Кремль недалеко от центра, теперь можно въехать только в засраный и убитый однокомнатный цугундер, с видом на свалку и разбитым унитазом. Так что те лохи, что взяли ипотеку в последние два года перед кризисом, — с большой вероятностью настоящие лохи.

Тем не менее, покупка по ипотеке даже затрапезной конуры с учётом выплаты всех ниибических процентов, при неебически же благоприятной экономической ситуации, в конечном итоге может оказаться оправданна. (Не забывайте, инвестируете не вы, инвестируют банки) Ибо хаты, в отличие от различных газенвагенов, зомбоящиков, быдлофонов и т. д., со временем не дешевеют, а в долгосрочной перспективе продолжают дорожать — инфляция, сэр! Таким образом, в один прекрасный день, уплатив наконец-то банку стопицот денег, Анонимус с радостью обнаруживает, что хата теперь: а) его собственная, б) стоит уже столько, что даже выплатив за неё over 9000 процентов по кредиту, Анонимус не остался в проигрыше. Еще бы: на пенсии платить за съем хаты не сильно получится, а вести праздный образ жизни желающих мало. Зато наоборот, можно будет сдавать свою берлогу очередным понаехавшим лохам (хорошая прибавка к пенсии на кефир), а самому отправиться в родную деревню, растить редиску на старости лет. Так-то!

Деловое предложение
Клиент пизды в ипотеку


Как сэкономить

Существуют схемы, теоретически позволяющие среднестатистическому лоху сэкономить какую-никакую, а копеечку. Примером такой схемы является рефинансирование кредита. Суть в том, что заемщик может (если межушный нерв позволяет) додуматься, что спустя некоторое время после получения кредита, ставки могут упасть, да и какой-нибудь новоиспеченный банк может банально раздавать кредиты практически даром. В этом случае заемщик обращается к банку, предлагающему более выгодные условия. Банк кагбэ гасит за заемщика существующий кредит и тут же выдает новый на якобы более выгодных условиях. При этом надо понимать, что схема не без наебоса.
Она актуальна только для долгоиграющих кредитов (ипотека либо автокредит протяженностью лет 5).

Банк себя не наебет, поэтому за открытие кредитной линии возьмет комиссию. Постановлением Высшего Арбитражного Суда комиссии за открытие кредита признаны административным правонарушением, так что теперь все банки пишут в рекламах, что комиссий не берут.
Другой банк также себя не наебет, поэтому за закрытие кредитной линии возьмет комиссию (хотя последнее время комиссии за досрочное погашение встречаются все реже, а вот платежи за госрегистрацию сделки забывать не стоит).
Погашение рефинансированного кредита будет осуществляться по новому графику платежей. Наебку с графиком платежей см. ниже в «занудстве».

Особым шиком представляется попутная смена валюты кредита — евра растет, доллар падает. Давайте возьмем в долларах. А что завтра может быть наоборот — да это похуй, такого не бывает. Напишем открытое письмо самому главному президенту.

Надо отметить, что банки достаточно ссыкотно относятся к рефинансированию (дружок, а ты слышал про РВПС и понижение категории качества? для банка это, как вход рубль, выход — два), хотя и не афишируют этого. Ведь непонятно, что будет с предметом залога (квартира, машина) в момент, когда старый кредит уже погашен, а новый еще не выдан. Алсо, в случае ипотеки требуется определенное время для снятия залога и оформление нового. Это происходит через регистрационную палату, а она, как настоящее государево детище, быстрых решений принимать не любит. И если в странах вероятного противника существует институт ипотечных облигаций, выступающих посреднической бумагой при рефинансировании кредита, то законодательная база в этой стране в части рефинансирования отсутствует в принципе. Таким образом, банки изъебываются, оформляя данное промежуточное звено как, например, потребительский кредит. Понятно, потребительский кредит обходится дороже ипотечного, таким образом большее количество бабла перетекает из кармана лоха в карман банка. В общем, чтобы пользоваться данным инструментом, надо обладать определенными познаниями в кредитной сфере, а также уметь считать. Хотя бы с калькулятором.

В некоторых банках прокатывает такая веселая схема. Называется перекредитование. Суть проста.
Взять кредит на 50000 р. Условия — минимальный платеж 10% от суммы кредита в месяц и же и снимают.
Протратить 45000 р.
Оставшимися 5000 р заплатить минимальный платеж и снять обратно 4500р.
Повторять пока не надоест банку или он не лопнет.
????
PROFIT!!
Т.е по сути вы можете гасить этот кредит вечно… Общая переплата, как вы понимаете составит 500р в месяц за заморозку. Таким хитрожопым методом сельская учительница музыки уже накопила 300000 р долгов разным банкам на как бы 3 года. Правда тут, надо признать, что по сути происходит медленное рефинансирование (из Русского стандарта в Урса и Сбербанк, но это частный случай).

А ещё кредит широко применяется для защиты своей жопы от налоговой, когда отсутствует возможность легализации денежных средств, в этом случае и переплата не страшна. Способ имеет широкое хождение у чиновников, которых органы так и норовят взять за яйца (из-за борьбы с коррупцией другие категории граждан им не так интересны, даже в случае куда более крупных нарушений).

Можно «взять» кредит и без оного. Когда коллекторы приходят к тебе и говорят — ты должен. Спрашиваешь, а кому? Банку Импреза Идиш Гроуп и показывают договора, где все твои данные, подписи, отпечатки пальцев и слепки зубов. И тут либо ты набуханый был, но в таком состоянии кредиты не дают, либо ты терял паспорт, либо ты выиграл Джек-пот. Последнее подразумевает, что юркие банковские работники с криминальными наклонностями просто прокинули свой банк, взяв твои данные … да где угодно, от паспортного стола до какой-нибудь писульки из того же банка, где были твои данные, в том числе и паспортные.

Алсо всяким там директорам мелких предприятий очень выгодно брать кредит (на предприятие) и после хитрых бухгалтерских махинаций объявить себя банкротом (присвоив нехуёвую часть бабла).

Занудство

Если вы прочитали статью до этого места, но всё-таки хотите взять кредит, то хотя бы запомните несколько простых фактов:
Против умения убеждать может помочь только умение считать!
При одинаковых условиях, за «удобный» кредит с равными платежами придётся в результате заплатить больше процентов, чем за «неудобный» кредит с дифференцированными платежами, на который, впрочем, первое время может банально не хватать денег.

За кредит с отложенным последним платежом, который пока не столь распространён, но уже активно продвигается в автосалонах, придётся выложить ещё больше. Хотя этот тип кредита может быть и выгоден. Дело в том, что на деньги, которые не платишь сразу, можно купить много полезных сопутствующих вещей (зимние колеса, защита картера и т. д.), что может быть выгоднее, чем включать эти вещи в сумму кредита, при этом по конским ценам автосалона. К тому же, можно отдавать намеченную сумму сразу, уменьшив тем самым выгоду банка. Короче, см. п. 1.

Помните, что три раза по 26% годовых дают в результате не 78%, а все 100%.
Не берите кредит не только под всю БУДУЩУЮ зарплату, но и под всю существующую (да-да, всем понятно, что вы молодой спецыализд и через год вы будете получать в 3 раза больше).
Снова актуальный совет: Не думайте, что рубль всегда будет дорогим, нефть — стоить 200 баксов и так далее!

Таймлайн взыскания

Если все же «ваш друг» попал в кредитный просак и после сокращения с работы не знает, чем платить за любимый форд фокус и холодильник, то здесь можно прочитать, что его ждет (на примере хоумкредита, хотя в Русском стандарте и прочих ВТБ такая же фигня):
0-10 дней просрочки. Штрафов пока, как правило, нет. Первая стадия взыскания: добрые смски от банка с просьбой вернуть денюжку
14-60 дней просрочки. Начислены небольшие штрафы. Телефонное взыскание: вам начинают названивать на телефон, сначала добренько потом чуть более агрессивно с целью взыскать с вас что нибудь и донести, что, если не дадите денех, страшные анальные кары вас ожидают. Учитывая, что больше 9000 процентов неуплат и просрочек по кредитам происходит из-за того, что быдло даже не прочитало договор, на данном этапе оператор все же может разъяснить заемщику глубину глубин и после 20 минут беседы донести финансово неграмотному быдлу простейшие экономические понятия договора и что платеж в кассу торговой организации, млять, первым платежом по кредиту не был. Как правило, не получается. К слову, не надейтесь, что оператор банка будет выслушивать балладу о ваших финансовых проблемах и даже сделает вам отсрочку, у него 12ти часовой рабочий день, минимум 200 таких дебилов в смену, злой менеджмент, 3 перекура по 8 минут и мизерный процент со взыскания — ему на вас похуй. Впрочем, как и вам на него.

~60-120 дней просрочки. Хорошие штрафы. Если после всех этих звонков заёмщик полностью не расплатился с долгом (частичное внесение суммы задолженности банк, как правило, не устраивает), то банк выставляет ему требование о полном досрочном погашении обязательств по договору. Проще говоря, если наш офисный планктон должен был платить еще 3 года по 3000 за свою любимую плазменную панель, которой он так перед друзьями гордился, то теперь он должен банку разово заплатить всю сумму долга аж за сотню тыщ, плюс штрафы, узнав это он испытывает резкое желание стать героем и принять ислам. Звонки тем временем не прекращаются, хотя уже менее частые. Во время всего этого ералаша банк невозбранно шлет заемщику на почту горы всякой макулатуры (что по почтовому адресу давно живут только тараканы, банку все равно).
~120—140+ дней с момента начала просрочки. Cумма долга зафиксировалась.

Следующая стадия — визит банковского специалиста по розыску. В теории это тот человек, который должен предельно вежливо и в рамках закона поговорить с заёмщиком, разъяснить непонятные места в договоре, возможно, принять под расписку деньги, дать рассрочку, ну или, хотя бы, для начала, тупо неплательщика найти. То есть, в идеале — примерный сотрудник банка и этакий ангел помощи заблудшей душе. В реальности это два-на-два бывший силовик и (хоть и без применения паяльника) на нашего заемщика будет страшно давить, благо он тоже получает процент с взыскания и его большая семья очень хочет кушать.

Суд + приставы Не стоит ждать классического суда с обвинителями, присяжными адвокатами и прочей мутотенью. Банковский договор с юридической точки зрения идеален, так что банк просто высылает в суд по месту «где ему удобно» (с недавних пор можно перенести по месту жительства клиента без проблем) толстую пачку однотипных договоров, по которым суд не глядя выписывает судебные приказы (который так же легко отменяется), в данном случае чуть более, чем всегда о взыскании суммы долга по кредиту, сиречь «исполнительные документы». Исполнительный документ направляется для исполнения судебному приставу-исполнителю, который возбуждает исполнительное производство и, в случае неисполнения требований по нему в определенный срок (от 1 до 5 дней), да-да, этот самый пристав приходит и описывает у заемщика его телевизор и что-нибудь еще.
Статья 446. Имущество, на которое не может быть обращено взыскание по исполнительным документам [показать]

Советы приставов

Если всё ж-таки, несмотря ни на что, ты взял кредит, а отдать нет желания (ну бывает), то к некоторым проблемам нужно быть готовыми. Итак, первое: как только ты увидел какие нибудь документы (из суда, от приставов, и др.) внимательно ознакомься хотя бы с заголовками документов. Если ты увидишь название «Судебный приказ» о взыскании с тебя большой суммы (а сумма будет именно большая, ибо за просрочку платежа идут проценты), не возмущайся, не рви на жопе волосы, не доказывай соседу что ты труЪ заемщик, а сразу же (!) пиши «Возражение на судебный приказ», где требуй отменить судебный приказ в связи с тем, что ты не согласен с ним. Судья обязан отменить. Правда это не окончательно обезопасит от этого банка, так как банк может обратится с исковым заявлением, НО… быдло-банки скорее всего забьют на это. Этим, кстати, можно неплохо троллить банки, как результат конечно внесение в «черные списки», но уверяю тебя — это благо для хомячков.

Кстати, под словами «Судебный приказ» может быть написано мелкими буквами «проект». По крайней мере, именно так развлекался «Приватбанк», рассылая должникам такие документы, в качестве иллюстрации того, что с ними будет. Впрочем, для «Приватбанка» это не предел: на Украине этот банк просто подделывал решения судов по искам о кредите.

Коллекторы

Трудовые будни коллектора
Если вдруг банк не сумел или решил не заморачиваться (все зависит от т. н. методологии взыскания, поскольку дебилов, которые не возвращают долг, чуть более, чем наполовину, банку будет проще отдать стопку папок с договорами коллектору, там они уже сами будут разбираться, чем на каждого дебила, на которого оформлена папка, подавать в суд), то договор заемщика передается сторонней организации — коллекторному бюро. Банк получает с него хоть что-то и забывает как о страшном сне. Как правило, коллекторам продают банковские долги, выданные «по черной» схеме, бытовые кредиты на бытовую технику, без уплаты налогов и даже без должного документооборота. Поэтому в суде такие факты работы банка «не прокатят» или потребуется бОльшая сумма «заноса» правосудию.

Малые долги типа 10-15 тысяч таким способом взыскивать не будут. Теперь для этого есть ССП РФ, правда, для этих кредитов придется платить налоги и «проводить» по документообороту полностью и аккуратно.

Собственно, хуй знает, бывают и исключения, могут одновременно подать в суд и продать долг коллекторам, от суда и от ССП РФ «уйти» стало трудно, но вот потом, если порешать вопрос с правосудием, издевательство над сотрудниками коллекторского агенства доставляет особо. А греть паяльник, то есть, пардон, звонить-ходить и судиться с неплательщиком начинает уже это самое бюро до суда эти мудилы доводят крайне редко, по крайней мере ни одного такого случая из собственной практики и практики остальных не припомню, почему поймете ниже по тексту. Кстати, удивительно, но факт, по мнению многих заемщиков с этими самыми коллекторными бюро договорится бывает проще, чем с банком.

Такие дела. Алсо, договор банка с коллекторским агентством, по слухам, составляет 50/50, поэтому за небольшие суммы кредита мало какой банк будет залупаться.
Также есть мнение, что работа коллекторов вообще не предусмотрена действующим законодательством, поэтому и послать их тоже легче. Конечно, если вы любите физическую боль. Но быдлосборщики долгов зачастую представляют из себя жалкое зрелище и вполне естественно, что бывший тренированный военнослужащий или бывший милиционер, или, еще лучше, бывший спецназовец, оставшийся без работы при экономическом кризисе, разорвет голыми руками любого коллектора, возомнившего себя «Крейсером». Да, и самое лучшее — просто не реагировать на психологические методы взыскания кредитной задолженности, но так как мы находимся в стране, состоящей из непуганных наивных идиотов чуть более, чем наполовину, то среднестатистическая двуногая особь мужского или женского пола не сможет комфортно пережить все психологическое давление в её адрес. Полузаконная работа коллекторских агенств описана кошерно вот тут.

Поручительство

Одним из видов проблемосозидательства является поручительство. Поручительство, это когда один хомячок обещает всячески (то бишь полностью) помочь другому хомячку выплатить кредит, это обещание он торжественно дает банку и заключает договор поручительства. С этого момента его жизнь может круто измениться.
Банки смотрят на большинство заемщиков как на подозрительных личностей, которые в любой момент могут перестать платить кредит. Соответственно банк считает, что два или три хомяка-кредитофага скорее выплатят его.

Зачем это надо хомякам? Хомяку который берет кредит — для того чтобы купить те бесценные вещи, ради которых кредит берется. С поручителем сложнее, ну в первом варианте проще — так как он нихрена не понял и подписал все так, не вникая и вовремя кивая. При этом хомяк 1 может быть настолько заинтересован в получении кредита, что наплетет любую лапшу будущему лоху-поручителю, лишь бы взять кредит. В частности: «тебе ничего не грозит», «я скоро закрою этот кредит, когда мне дадут другой, и ты будешь чист» и др. разводки. Кроме этого кредитованец может пообещать долю поручителю, который, коль скоро общается с хомяком, сам, скорее всего — нищеброд. Так же поручитель может быть взят на понт «слабо пацану помочь? Я ж Атвечаю, что заплачу!!!». и т. д.

В итоге: по договору поручительства поручитель несет ПОЛНУЮ (Вы понимаете — ПОЛНУЮ) ответственность НАРАВНЕ (то есть ТОЧНО ТАКУЮ ЖЕ) как и заемщик!!!!!! Соответственно, банк вправе (и обязательно это сделает) через суд взыскать все с поручителя. И сумму долга и проценты и пеню. И даже фокус отобрать могут у поручителя в счет исполнения решения суда. И если заемщик хотя бы видел кредитные деньги и хоть куда то их дел, то поручитель полностью пролетел оставшись выплачивать кредит за того парня, который исчез в неизвестном направлении. Более того, если раньше к поручителям относились с некоторым снисхождением, стараясь найти/снять бабло с должника, то теперь, стоит только возникнуть мелкой заминке, поручителя поворачивают к лесу передом.

Соскочить с поручительства почти невозможно, так утверждает юристишка-кун. Единственный вариант — это когда заемщик идет с опущенной вниз головой, глаза долу в банк, падает на колени и энергично умоляет банк реструктуризировать (то есть увеличить срок кредита и уменьшив в результате ежемесячный платеж) задолженность. Если поручитель не проморгает момент, и раздобудет новое соглашение, он может в суде расторгнуть поручительство, так как заемщик увеличил без его согласия ответственость поручительства (срок кредита стал больше соответственно и переплата больше). И даже при этом успех не предсказуем, так как работа судебной системы характеризует эту страну как полностью демократическую. Пока что такая схема работает и в сфере серьезного™ проебизнеса, но по обещаниям ВАСа все скоро может измениться.
Во всех иных случаях, когда дело дошло до суда и решение будет в пользу банка, поручителя ждет FAIL.

Весьма доставляющий вариант — заемщик берет кредит в банке, в котором является держателем зарплатной карты, тогда банк требует, чтобы поручитель был таким же держателем зарплатной карты (например работником той же конторы). Если в день погашения кредита (он же день выдачи зарплаты — один банк, хуле) на карте заемщика недостаточно средств (еще 100500 кредитов, лишения премии, штрафы, алименты и другие приятные вещи), необходимая сумма автоматически списывается с карты поручителя, пока тот не добежал до банкомата — процедура занимает от часа до нескольких миллисекунд.
Вывод из этого следует один, кто бы к вам не обращался с вышеуказанной просьбочкой, любимый племянник, папа вашей девушки, старый друг и собутыльник и.т.д., всех, слать, строем, нахуй без всякого стеснения!

Взыскание комиссий с банка
В настоящее время у тех кто брал кредиты появилась возможность немного отыграться на банках отсудив обратно комиссии уплаченные за ведение ссудного счета и открытие счета. Это стало возможным так как ЦБ признал что это не является самостоятельной услугой и долгое время все банки кидали людей на деньги.

Серьезный бизнес
Человек берет кредит. На этот кредит он снимает офис, покупает джип «Чероки» и восемь ящиков «Смирновской». Когда «Смирновская» кончается, выясняется, что джип разбит, офис заблеван, а кредит надо отдавать. Тогда берется второй кредит – в три раза больше первого. Из него гасится первый кредит, покупается джип «Гранд Чероки» и шестнадцать ящиков «Абсолюта». Когда «Абсолют»…
Пелевин, "Generation П"

Бизнескредиты — заёмное бабло, которое юрики одалживают у банков, других юриков или у государства. В этом его отличие от потребительского кредита, выдаваемого физикам.

Банковские кредиты
« Залог для хозяев, которые на занятые деньги покупают именья, благодетелен; но заложить и деньги прожить - это хомут, в котором, рано ли, поздно ли, ты затянешься. »
— А.Ф. Писемский, "Фанфарон", 1854 г.


Прибалтийский вариант

Гражданское и налоговое право, а также бухгалтерия в отношении юрлиц намного сложнее, чем для быдла, поэтому способов занять у компании в 9000 раз больше. Вот наиболее часто используемые.

Собственно банковские кредиты. Бывают краткосрочные (до 1 года) и долгосрочные. Долгосрочные кредиты в этой стране дают только всяким газпромам. Зачем они им нужны, не очень понятно, так как у таких компаний и так денег жопу вытирай, даже с учетом эффективного московского менеджмента. Хотя есть предположение, что таким образом создаются рабочие места для бухгалтеров по управлению задолженностью в самом Газпроме и банках. Кроме того, у крупных банков типа Cбера и ВТБ есть план, спускаемый из правительства, по которому они должны выдать столько-то кредитов. В результате кредиты выдаются кому попало, даже банкротам, лишь бы не получить нагоняй сверху за невыполнение плана. В свете данного факта Кудрин, когда говорит о конце кризиса, выглядит гораздо лучше осведомленным, нежели. Ну вы поняли.
Как оно в реальности?

Либерастам на заметку — крупный провинциальный завод, банкрот, не в состоянии расплатиться по долгам, запрашивает у крупного госбанка кредит для того, чтобы отдать долги. Госбанк, естественно, отказывает, ибо какого хуя? Директор завода звонит в администрацию президента и говорит, что банкиры, суки, зажрались и нормальному рабочему человеку придется из-за них валить на мороз (дело было в январе). Через два дня, морщась от боли в анусе, банкиры пришли в приемную директора с подписанным кредитным договором. Все строго по Пелевину, только вместо «Чероки» у директоров «Лексусы».

Законорастам на заметку — в региональный филиал очень крупного госбанка пришел парнишка с копией устава кипрского оффшора с ксероксом же типа как решения совета директоров этого оффшора, что они хотели бы получить кредит. Председатель кредитного комитета сказала по этому поводу: «Никаких гарантий, что они этот кредит вообще вернут, нет, но план надо выполнять». Кредит, ясен пень, выдали.

Пример 1. 1993 год, сразу после пожара, «Камаз», работает с десяток линии из тысячи вроде. Между тем в заводоуправлении беготня, огромный штат. На вопрос, откуда такой кипиш, ведь завод-то стоит, начальник финансового отдела ответил: «Завод стоит, а финансовые потоки идут», — и рванул дальше по коридору.

Пример 2. 1994 год. Иваново, фабрика Восьмое марта. Производство прекращено (вообще). Бухгалтерия работает до 1996 года. Она и будет работать, когда уже даже ни одного сотрудника не останется.

Лизинг

Всякие лизинги. Школота, по серости своей, полагает, что это обычный кредит, предоставляемый за умелый флюродрос, но она, конечно же, не права. Это основной вид кредитования в цивилизованных странах. Лизинг — это когда банк покупает на свои деньги станок, а ты арендуешь его у банка, делаешь на нем ништяки и не платишь за это налоги. Откатить с такого кредита и просрать его на блекджек и шлюх намного сложнее, чем обычный, поэтому в этой стране им не пользуются. Так ведь на станке ещё и работать придётся, ну его нахуй. Впрочем, в зависимости от талантливости менеджеров, бывают варианты.

Пример использования лизинга в проебизнесе. 2008, автодилер брал трехмесячные кредиты в банках и финансировал ими пятилетние лизинги. Когда банки в сентябре накрылись пиздой и денег не стало, фирма разорилась. И таких случаев были сотни и тысячи. А причина одна — люди идиоты.

Зачем все эти кредиты нужны?

В учебниках пишут, что кредиты нужны для развития бизнеса. Допустим, прибыльность вашего бизнеса 20%, а кредит вы можете взять под 10%. В таком случае финансировать текущую деятельность (покупать материалы, платить зарплаты и т. п.) выгоднее из заемных средств, так как маржа, конечно, упадет, но вот общий профит увеличится. То есть это надо сделать перед тем как спиздить кассу и съебаться в теплые страны, так как в этом случае в кассе будет больше наличности. Есть в бизнес-кредитах и макроэкономическая цель. Так как с течением научно-технического прогресса валовой набор товаров и услуг внутри страны увеличивается, возникает необходимость обеспечить эти товары и услуги денежным эквивалентом. Постфактум сделать это технически нельзя, поэтому государство центральный банк эмитирует этот капитал и через банки раздаёт предприятиям под их будущие успехи.

А по факту цель одна — менеджменту надо купить подарки к новому году. Каждой директорской соске нужна новая машина, потому что старая уже разбита, дети-дебилы в очередной раз загремели за решетку, и надо опять покупать судью и все такое. Про три правила финансового менеджмента[ЩИТО?], про которые долбят менеджерам 5 лет в университете и 3 года на МВА, никто не знает. Итог такого идиотизма закономерен — кризис, безработица 20%, просроченная банковская задолженность 40%.
Но на самом деле кредиты придумало ZOG, чтобы контролировать финансовые потоки и зогхватить всё человечество!

Копипаста
Медиавирус — «Ипотека в ВТБ24»
Вирус, предположительно вброшенный 16-го Февраля 2009 года якобы несчастной потреблядью, набравшей кредитов в долларах. Цель не совсем ясна — то ли черный пиар «ВТБ24», то ли инициатива «жертвы» — попытка таким образом исправить положение.
Характеристики
Кампания неплохо спланирована и активно поддерживается:
Вброс через «Ъ-деньги», жертва соответствует аудитории журнала — яппи, мать-одиночка, менеджер, красивая жизнь;
«Понаехавшая» зам. генерального (по какому направлению — не понятно) в шарашке по перепродаже памперсов — типичная блондинка-подстилка. Да и внешние данные соответствуют. Текст, однако, написан грамотно, чувствуется рука копирайтера;
В каментах к статье присутствует пара очень заинтересованных персонажей, люто, бешено форсящих вирус и заливающих говном все «не подходящие» высказывания. Один из персонажей пытается подбить хомячков на создание сайта, пикеты, открытые письма и тому подобное;
Жертва отлично выпиливает любой троллинг, чувствуется опыт;
За три недели — есть отдача, жертва уже вовсю дает интервью телевидению;
Жертва отвечает в каментах практически круглосуточно. Если она действительно работает — то откуда время, если в конторе все так хреново? Если она «блондинка» — то почему грамотно пишет?
Тема начинает жить самостоятельно, в качестве топлива служат хомячки, срущиеся в каментах, копирующие в днявки и уже организующие пикеты.
Тема вируса
Некая заемщица от большого, видимо, ума, в феврале 2007 (время-то еще выбрала самое то) хапнула ипотеку на двушку. И еще три кредита — на ремонт квартиры, на прожор и на просер. В долларах. Вполне предсказуемо жизнь взяла ее за жопу, да так сурово, что лохня написала открытое письмо аж самому Президенту:
Письмецо [показать]

Ответ банка [показать]

Октябрь 2010 года. Г-жа Трафимова — почетный клиент Мособлбанка http://www.mosoblbank.ru/images/File/gazeta/gazeta1.pdf
Классики о кредите
Сущность кредитования всего несколькими фразами доставляюще описал в книге очерков «Господа ташкентцы» винрарнейший русский писатель руками и головой М. Е. Салтыков-Щедрин:
— Кредит, — толковал он (Порфирий Велентьев) Коле Персианову, — это когда у тебя нет денег… понимаешь? Нет денег, и вдруг — клац! — они есть! — Однако, mon cher, если потребуют уплаты? — картавил Коля. — Чудак! ты даже такой простой вещи не понимаешь! Надобно платить — ну, и опять кредит! Еще платить — еще кредит! Нынче все государства так живут! Коля удовлетворялся этим объяснением, во-первых, потому, что оно согласовалось с практикой, которой следовали его предки, а во-вторых, и потому, что оно отвечало его собственным видам и пожеланиям. Что предстояло Коле в будущем? — ему предстояла жизнь праздная, легкая и удобная. На «производство богатств» он не рассчитывал, на «накопление» их — и того менее. Из всех экономических законов, о которых гласила школа, на нем отражался только закон «распределения богатств» — в виде оброков, присылаемых из деревень, да еще закон «потребления» — в форме приобретения рысаков и производства всевозможных кутежей. Но, увы! действие закона потребления давало себя знать всегда как-то сильнее, нежели действие закона распределения, и потому он очень был рад, когда в форме «кредита» ему явился совершенно готовый исход из этого затруднения.
М.Е. Салтыков-Щедрин, «Господа ташкентцы».


И не только — забугорные писатели руками тоже в курсе данного вопроса:
— Вы пребываете в глубочайшем заблуждении, сэр, — спокойно и с достоинством произнёс Флайн. — Класс А — это не общественно-социальная категория, как вы, по-видимому, полагаете. Это всего-навсего форма кредита. — Форма чего? — оторопело спросил Коллинз. — Форма кредита, — Флайн поглядел на часы. — Времени у нас мало, и я постараюсь быть кратким. Мы живём в эпоху децентрализации, мистер Коллинз. Наша промышленность, торговля и административные учреждения довольно сильно разобщены во времени и пространстве. Акционерное общество «Утилизатор» является весьма важным связующим звеном. Оно занимается перемещением благ цивилизации с одного места на другое и прочими услугами. Вам понятно? Коллинз кивнул. — Кредит, разумеется, предоставляется автоматически. Но рано или поздно всё должно быть оплачено. Это уже звучало как-то неприятно. Оплачено? По-видимому, это всё-таки не такое высокоцивилизованное общество, как ему сначала показалось. Ведь никто ни словом не обмолвился про плату. Почему же они заговорили о ней теперь? — Отчего никто не остановил меня? — растерянно спросил он. — Они же должны были знать, что я некредитоспособен. Флайн покачал головой. — Кредитоспособность — вещь добровольная. Она не устанавливается законом. В цивилизованном мире всякой личности предоставлено право решать самой. Я очень сожалею, сэр. — Он поглядел на часы и протянул Коллинзу бумагу, которую просматривал. — Прошу вас взглянуть на этот счёт и сказать, всё ли здесь в порядке.
Роберт Шекли, «Кое-что задаром».


Как взять кредит правильно

Кредит — штука серьзная, а не penis canina. По этому, чтобы в один прекраснейший день не проснуться обоссанным у метро или не выбивать тубаретку из-под собственных ног, стоит следовать простым правилам:
Всегда иметь на руках билет с открытой датой куда-нибудь в Таиланд
В самую первую очередь надо очень хорошо подумать, надо ли оно тебе вообще или стоит отнестись к этому философски.

В самую вторую очередь надо еще лучше подумать, справишься ли ты с этим в случае, если наступит Кризис/Пиздец коммунизм. Как показывает практика — коммунизм наступает неожиданно и от тебя это не зависит.

Иметь какие-то резервы, даже если кредит выйдет тебе дороже, нужно ОБЯЗАТЕЛЬНО.
Не бежать в первый попавшийся (или ближайший) банк, а посидеть в этих ваших интернетах, посмотреть у кого хотя бы на первый взгляд предложение лучше.
Никогда не выбирайте банк, который находится так далеко, что на него надо ехать через тайгу на боевых хряках, половина из которых сдохнет.
Обязательно ознакомьтесь с графиком работы банка. Лучше всего — выжгите его себе на руке.

На предложение пользоваться услугами почты — вы знаете, что делать. Почта = от 1,5% до 3% комиссии (или вообще не работают с банком) + от 3 до 7 дней путешествия денег + постоянное проебывание платежей.

Если взять кредит хочется, но ИРЛ не соответствует написанному выше — то этот кредит тебе нужен как говно в утренней каше.

Если же ты всё-таки да:
У большинства банков (что уже намек, что это не объебанк, хотя у Сбера — хуйс!) на сайте лежит типовой договор. Для всех он один и читать его надо внимательно, десять раз, потом еще раз на ночь, потом позвать кого-нибудь умнее и прочесть еще раз.
Прочесть всё, на что ссылается договор (в том числе законы). Как вариант, прийти в вроде выбранный банк и проебать все мозги кредитному эксперту, чтобы объяснил всё до запятой. Это бесплатно и вас ни к чему не обяжет.

Обязательно узнать у сотрудника или в интернете, как банк работает с задержанцами (кто пропускает платежи) и что вам за это будет сверх того, что написано в договоре. Понимать как = как с кем вами будут обращаться и расстреляют ли с чаем или без.
Иметь и никогда не терять документы. Не только кредитный договор, но все приложения, квитанции об оплате и прочее-прочее.

Никогда не берите кредит в валюте. Это может лишить вас времени похода в банк, так как надо будет просить подаяние в переходе.

Никогда не вписывайте в свои контакты телефон начальника (которому только что позвонили при кред.эксперте). Ибо если ему начнут звонить по вашим проблемам, то можете живо лишиться работы, либо, кроме банка, вас начнет едролить еще и начальство.
Поменялся телефон? Адрес? Фамилия? Сообщи банку сам, не жди, пока он спросит. Это убережет вас от проблем. Ибо банку похуй и проблемы в итоге будут ваши.

Если есть возможность закрыть кредит досрочно: посчитайте у кредитного эксперта, не поздно ли (иначе больше заплатите) + не как последний мудак принесите все деньги и гордо удалитесь, а напишите соответствующий документ и закройте счет.
После конца обязательно закройте счет. За него могут браться деньги.
Помните о последнем платеже. Он может быть больше обычного.
Если у вас кредитная карта или овердрафт — вам пиздец постоянно звоните в банк, а лучше приходите в отделение, чтобы узнать СКОЛЬКО и КОГДА надо положить денег на счет.

Самое главное правило — всегда иметь на вашем счету сумму предстоящего платежа по кредиту, умноженную на два. Для ипотеки — на шесть. Да, даже если не хватает на пиво или сраную шмоточку. Одно это спасет вас от 95% неприятностей.

Если наступил более-менее серьезный коммунизм в любом его виде:
Срочно начинайте клянчить у всех окружающих деньги (в первую очередь у родственников), чтобы отдать их банку и не попасть на штрафы. У родствеников ни процентов, ни штрафов, ни кредитной истории нет.
Если вы знаете, что вот в такой вот период не будет возможности платить — идите в банк. Сначала к кредитным экспертам и безопасникам. Спросить, что могут предложить. У хороших банков всегда есть чё.

Всегда читайте и запоминайте, что вы подписываете. Если вы тупой или срете в штаны от страха и листочек дрожит — спросите про каждую мелочь.
Запомните волшебное слово — реструктуризация кредита. Бывает (в основном) трех типов: отсрочка по оплате (частичная или полная), уменьшение ежемесячного платежа (растягивание кредита = больше заплатить в итоге, зато не в жопу со слезами), оплата основного долга. Последнее на тот случай, если вы уже в долгах и чувствуете, что скоро поедете в лес в багажнике своего кредитомобиля.
Продайте вы уже к ебеням эту свою машину. У гроба карманов нет, как у тюрьмы нет парковки. Банк может вам с этим помочь, но на волшебство не рассчитывайте.

Алсо
В мусульманстве ростовщичество является грехом и уголовным преступлением. Считается по одной простой причине — арабы всегда очень хорошо знали математику. Евреи не дают деньги в рост евреям. При этом как мусульмане, так и евреи могут дать деньги в рост неверному.
См. также
Бизнес-кредит
Форд фокус
Лох
Гешефт
Бабло
Потреблядство
Zeitgeist
Незнайка на Луне
Ссылки
Фильм «Потрошители» — рекомендуется посмотреть, прежде, чем брать кредит. Кагбе фантастика, но...
«Кредитные истории» — самопальный баян с претензией на медиавирус. Стоит просмотра лишь в качестве демонстрации вымысла автора. Немного улыбает, но недолго, потому что Петросян смешнее.
Кредит на дома в США. Пендосия — генератор бомжей! Обама негодуэ!
Анти-Русский стандарт. Много историй, законов, судебной практики по сабжу. Должникам читать обязательно.
Шовинистические свиньи о кредитах. Кредиты на все. Даже кредит можно взять в кредит.

Re: КРЕДИТ. Долги. Банки. Инфляция.

#9 » america

Хочу в Америку?

Олег Грибанов написал 19 ноября 2011, 16:04

Я включаю телевизор и слушаю своего президента. Демократия, свободный рынок, умеренные процентные ставки, инвестиции, развитый фондовый рынок, либерализм, модернизация… Чем больше слушаю, тем навязчивей образ американского обывателя, который жует попкорн и слушает своего президента. Инстинктивно смотрю в окно, слава богу, все тот же захламленный двор и бездомный пес Савелий. Опять слушаю президента. Свободная торговля, американский опыт, Силиконовая долина, ВТО, кредиты. Опять смотрю в окно, словно, ищу спасения, за осенним туманом мерещатся небоскребы и американский джаз. Но, слава богу, Савелий мокрый и голодный, по-прежнему на своем месте. Выключаю громкость, немного легчает.

Что мы сегодня знаем об американской жизни помимо голивудского гламура и Макдональдса? Отчего наш президент так уверен, что демократическое общество единственно возможный вариант будущего? Может нам стоит приглядеться к обществу, с которого мы хотим делать кальку.

Когда-то давно Америка воплощала мечту. Мечту безграничных возможностей и удивительных историй головокружительного богатства за одну ночь. Эти сказочные пейзажи из небоскребов и праздничных огней, шикарные авто и магазины заваленные шмотками на любой вкус. Это была даже не сказка, это был рай на земле. Предел любых мечтаний жил на Манхеттене не дальше 5-й Авеню. Жить в Америке значит достичь берегов обетованных. Но так было.

Сегодняшняя Америка все еще рай, но для очень узкого круга людей. После грандиозных Рейгановских либерализаций в 1980 году, в Америке произошел невиданный рост финансового рынка. В период с 1980 года по 2008 его объем вырос в сто раз! Мир финансовых спекуляций и их производных – деривативов, свопов, опционов, фьючерсов, достиг невиданного масштаба, превратив Америку в «Казино Уолл-стрит».

Рынок реальных товаров сжался до мизерных 12% ВВП. Абсолютная дерегуляция финансового рынка позволила зарабатывать банкам и всевозможным хедж-фондам невиданные прибыли. Финансовое лобби в Америке считается сегодня самым мощным. Они в состоянии проводить такие законы, против которых римское рабство просто отдых на лужайке.

А что же простые люди, когда-то средний класс Америки считался самым многочисленным в мире? Сегодня свою жизнь в Америке они называют «принуждением долгом». Жизнь в сегодняшней «земле обетованной» невозможно представить без кредитов.

Самым важным документом в Америке является не паспорт или диплом о высшем образовании, а личная «кредитная история». При приеме на работу, в первую очередь, требуют документ о кредитной истории. Если все в нем «ок», проблем не будет, а если нет, то, ни квалификация, ни опыт, ни мастерство вас не спасут.

Америка словно сошла с ума. За последние двадцать лет структура кредитных отношений настолько усложнилась, что разобраться в мешанине облигаций, своп-операций, кредитных дефолтов, секьютиризированных субстандартных займов, и других экзотических финансовых деривативов стало просто невозможно. Доверяя ушлым брокерам и банкирам, люди попадают в тотальную зависимость от финансовых инструментов большинство, из которых совершенно не понимают.

К, примеру, вам открывают кредитную линию на определенный объем финансов, в подтверждение присылают банковскую карточку. Вы решаетесь воспользоваться какой-то суммой из предложенного объема. На указанный вами сумму денег вам назначают учетную ставку, причем ее размер тем меньше, чем меньше вы используете сумму от оговоренной суммы кредитной линии. Вы пользуетесь деньгами и радуетесь жизни.
Но в какой-то момент банк решает сократить объем кредитной линии, с вами этот вопрос он даже не обсуждает, потому что существует такое понятие как «универсальный дефолт». В результате использованная вами сумма в процентном отношении к сумме кредитной линии возрастает. В соответствии с договором возрастает и размер учетной ставки, причем не пропорционально, а как решит банк.

В результате этой операции ваши расходы на выплату процентов по кредиту резко увеличиваются. Вы, конечно, можете отказаться от выплат и пойти погасить кредит и вернуть карту. Но в Америке это означает испортить кредитную историю, а это очень серьезная зазубрина в вашем личном деле. Так работает механизм «принуждения долгом».

Но приведенный пример лишь один из сотни механизмов принуждения. Самым доходным является кредитный овердрафт. Операции по овердрафту опутаны сложным механизмом в виде пеней и штрафов. Сегодня в Америке сложилась многомиллиардная индустрия овердрафта, и она приносит сотни миллиардов долларов доходу банкам. Разобраться заемщику в запутанных алгоритмах пеней и штрафов практически невозможно, а потому сотни тысяч американцев попадают под этот механизм ежедневно. Рост процентной ставки по овердрафту может достигать 10 000%! Как шутят сами американцы – мафия берет дешевле.

Читаю специальный доклад Т. Гуровой на Ярославском Мировом политическом форуме.
«Самым ярким и успешным примером органичной модернизации, безусловно, является проект США, в рамках которого удалось реализовать концепцию свободного от наследственной элиты общества, где каждый может добиться успеха».
Госпожа Гурова, по всей видимости, бредит картинками из голливудских фильмов, иначе как воспринимать подобные сентенции, да еще в научном докладе. Читаем дальше:
«… на протяжении очень долгого времени и уже при достижении крайне высокого уровня благосостояния граждан позволяет США оставаться новаторской по духу страной».


А теперь читаю статью американского экономиста Михаэля Дорфмана, она вышла чуть раньше доклада Гуровой:
«Мир финансовых спекуляций, производных ценных бумаг - деривативов, свопов, опционов и фьючерсов (срочных сделок) все больше усложнялся, и финансовая индустрия хотела застраховать себя от всяческих попыток государства ввести здесь четкие правила. Эту возможность им предоставил второй закон – "модернизация" срочных сделок. Закон снял ограничения на внебиржевые сделки, на создание спекулятивных брокерских контор, играющих с фондовыми ценностями, которыми они фактически не обладали. Уолл-Стрит стала превращаться в казино. Сейчас, когда большинство американцев потеряло в этих играх 20-40% своих пенсионных накоплений, "Уолл-стрит казино" стало именем нарицательным. Тогда же говорили о модернизации и либерализации, о вовлечении вкладчиков в национальное богатство, о свободном рынке, об обществе собственников».


Сегодня общая задолженность американских домохозяйств по кредитам превышает 300%! Экономика построена таким образом, что американцам просто негде зарабатывать деньги, невозможно погашать кредиты, работая разносчиком пиццы. В чем скажите иновационность подобной модели экономики, в чем новаторский дух? В невиданных схемах отъема денег у населения? При доходе в 70 тысяч долларов США в год в Америке невозможно производить пенсионные сбережения. А эта сумма превышает средний показатель зарплат в США.


Вся мощь американской модели экономики опирается на мощь печатного станка. Америка могла позволить себе любые расходы на любые нужды при себестоимости стодолларовой купюры меньше трех центов.
Почему так активно продвигаются электронные деньги? Потому что их себестоимость находится за гранью экономических расчетов, другими словами, они не стоят ничего. А потому Америка может покупать нефть бесплатно. И не только нефть. Любые другие ресурсы и товары.


Однако подобное влияние оказывает на мировую экономику, как инородное тело на живой организм. Организм загнивает. Что мы и видим сегодня. Принимаемые меры монетарного характера это все равно, как желтуху лечить таблетками от поноса. И наша элита просто без ума от американского опыта надувательства народа. Даже научные доклады пишут, только правды в этих докладах нет, как и научной логики.

Сегодня самой главной опасностью для американского общества, а в перспективе и для российского становится формирование идеологии свободного рынка, где вся свобода сводится к безграничному кредитному давлению. Обществу навязывается мысль, что перекос в сторону финансового рынка и есть самый свободный рынок. Надувной финансовый рынок стал распространяться по всему миру. Это ноу-хау ввергло в долговой штопор ряд Европейских государств, Грецию, Испанию, Италию и др.

Абсолютный абсурд подается, как наивысший новаторский механизм. Объемы по кредитным свопам достигли 1,2 квадриллиона долларов! Это в двадцать раз больше мирового ВВП! Эти чудо экономисты отдают себе отчет в том, что подобная пирамида может привести свободный западный мир к полному краху? А наши горе экономисты, о чем мечтают – об овердрафтах? И нам предлагают модернизироваться по-американски, но у нас нет печатного станка. Для нас это вечное рабство.

Пора думать своей головой, пора возвращаться к разумному и заканчивать с этим капитализмом.

http://maxpark.com/user/2844357143/content/847718

Re: КРЕДИТ. Долги. Банки. Инфляция.

#10 » лохотрон

"ЧТО ЗА ГРАБЕЖ И УГНЕТЕНИЕ ТВОРЯТ ЕВРЕИ НАД БЕДНЫМИ,
КОТОРЫЕ ДАЛЬШЕ НЕ МОГУТ ЭТОГО ПЕРЕНОСИТЬ...
ЕВРЕЙСКИЕ РОСТОВЩИКИ ЕСЛИ ОДАЛЖИВАЮТ ПЯТЬ ФЛОРИНОВ,
ТО ТРЕБУЮТ ЗАЛОГ В ШЕСТЬ РАЗ БОЛЬШЕ. С ПРОЦЕНТОВ ОНИ
ВЗИМАЮТ ПРОЦЕНТЫ И СО ВСЕГО ЭТОГО ЕЩЕ РАЗ ПРОЦЕНТЫ,
ТАК ЧТО БЕДНЫЙ ТЕРЯЕТ ВСЕ, ЧТО ОН ИМЕЛ".

Э.Роттердамский ХV-ХVI в.


Изображение

Re: КРЕДИТ. Долги. Банки. Инфляция.

#11 » bukived

Как нужно играть в банк.

Изображение

Re: КРЕДИТ. Долги. Банки. Инфляция.

#12 » лохотрон

Сколько же в России реально долбоёбов?
Предположительно в России более половины населения - долбоёбы.
В долговой яме 40 млн человек

По данным Fitch, всего россияне задолжали банкам в прошлом году около 11 трлн руб. И таких должников — около 40 млн человек, более половины экономически активного населения страны. В состоянии обслуживать свои долги — около 8 млн.
Изображение

Дураков не сеют, не жнут. Сами родятся.
Как всё устроено: Кредитный специалист

Кредитный специалист, выдающий потребительские кредиты в магазине бытовой техники, анонимно рассказал об уловках, которые заставляют людей брать кредит под 75 % годовых.

О том, кто может стать кредитчиком

Я давно представлял себя банковским работником: важным, в галстучке и рубашечке. Я думал, это престижно. Я предполагал, что буду в некотором смысле помогать людям. Захочет человек купить дорогой телефон или телевизор, придёт ко мне, а я дам ему деньги на его мечту. Но оказалось, что всё не совсем так.

Кредитный специалист — низшая ступень в банке. Но, как и многие другие крупные корпорации, банки держатся именно на таких работниках. Именно кредитные специалисты, в общем-то, весь банк и кормят. Банк нацелен на извлечение максимальной прибыли любыми способами. Способы эти оказываются довольно разорительными для граждан и довольно травматичными для психики работников организации.

Как всё устроено: Кредитный специалист.

На должность кредитного специалиста берут практически всех, надо пройти всего одно собеседование. После собеседования вас отправляют на пятидневный тренинг. С десяти утра и до шести вечера целую неделю вас учат техническим вещам: как работать с компьютерной программой, какие документы спрашивать у клиентов и так далее. Рассказывают и о более интересных штуках — о технологиях продаж например. Как продать человеку саму идею того, что ему очень нужен кредит.

Идут на эту работу в основном молодые ребята, только что окончившие вуз, или ещё студенты. Для них это возможность пробиться наверх, и ведут они себя соответствующе — нагло и беспринципно, как того и требует от них система.

Как продать идею кредита

Но настоящее обучение начинается, конечно, в процессе работы. Работаем мы на торговых точках наших партнёров, в таких магазинах как «Эльдорадо», «Евросеть», «М-Видео», «Белый ветер», магазины шуб, автомобильные салоны и так далее. Я — сотрудник магазина бытовой техники, я должен подходить к клиентам в зале и спрашивать: «Желаете покупку в кредит?» Я должен выявить потребности клиента и буквально уговорить его приобрести что-то в кредит. Если он пришёл просто так прицениться, я могу ему сказать: «Что вы будете прицениваться? Возьмите сегодня в кредит, заплатите первый раз только через месяц, а прямо сегодня уйдёте домой с телевизором».

На одной точке работают представители сразу нескольких банков, есть те, кто понаглее, они могут буквально украсть у тебя клиента. Ты покупателя уже обработал, он готов оформляться, а тут подходит твой конкурент и говорит: «А у нас процентные ставки ниже, пойдёмте к нам». Бывали случаи, когда представители банков на глазах у покупателей дрались между собой. Чаще дерутся, кстати, девчонки.

О странном проценте

Каждый кредит, который ты оформляешь, — это твоя зарплата. Мой оклад 17 тысяч рублей, от каждого кредита мне идёт процент. В зависимости от того, какую я поставлю клиенту процентную ставку, и от того, какие дополнительные услуги я ему предложу: страхование, перевод в негосударственный пенсионный фонд и так далее.

Я наивно полагал, что человек просто приходит к тебе и просит кредит. Ты его заявку забиваешь в компьютер, а банк ему на стандартных условиях выдаёт кредит. Если клиенту захочется, он может попросить дополнительные услуги. Но всё не так.

Я могу человеку предложить кредит под 20 % годовых, 40 %, 50 % и под 75 %. У меня нет никаких критериев, кому предлагать высокий процент, кому низкий. Только в зависимости от того, кого и на что я смогу развести. В остальном все условия кредитов одинаковые.

И вот приходит в магазин человек, ещё только оглядывается по сторонам, а кредитный специалист уже его видит и оценивает в 20, 30 или 70 %.

Названия у всех наших кредитных продуктов тоже интересные. Например, «1 % в месяц», по этому кредиту человек платит 24 % в год. Правилам математики это не поддаётся — я считал.

По кредиту с названием «2 % в месяц» человек платит 40 % годовых.

Но клиенты сами очень редко что-то считают. Им кредитчик говорит: «Стоимость кредита всего 1 % в месяц», они и уходят довольные. Исправно платят и не замечают, сколько лишних денег отдают банку.

О лохах

Если человек неухоженный, плохо одет, не сечёт ни в технике, ни в кредитах, задаёт глупые вопросы — ему можно ставить процент побольше. Это типичный лох. Если человек ищет что-то подешевле, его легче убедить купить что-то подороже, но в кредит, сыграв на тщеславии: «Вы будете платить по 2 тысячи рублей в месяц, зато у вас будет очень большая плазма!» Тут и продавцы подключаются, вы работаете в связке — он нахваливает товар, вы нахваливаете кредит.

С теми, кто уверен в себе, знает, что ему нужно, уверенно говорит: «Мне это и вот это», — с такими надо быть осторожным.

Лохов абсолютное большинство, из ста человек, которых ты оформил, один-два внимательно прочитают кредитный договор.

Я не так давно работаю, и у меня был только один неприятный случай с клиентами — мужем и женой. Мы с ними всё обсудили, всё подписали, они уже шли на кассу забирать товар, но жена решила зачем-то умножить сумму их ежемесячного платежа на 24 месяца (они брали кредит на два года). Она посчитала и как начнёт кричать на весь магазин! (Переплата у них действительно была довольно серьёзная.) Кассиры попрятались, сам директор магазина пришёл разбираться, в чём дело. Я сидел весь вспотевший, красный: это был один из первых моих клиентов, и как успокоить эту женщину, я не знал.

Муж пальцем в ладошке ковырялся и только бормотал жене: «Да ладно, не так-то уж и много, какая разница, какая переплата, зато ушли с товаром!» Но мне попались адекватные коллеги из банка-конкурента. Они стали говорить ей: «Не переживайте, если вы оплатите кредит раньше, переплата будет меньше. Сходите в банк, они вам всё пересчитают». Стали, в общем, лапшу вешать на уши. И это сработало. Я потом отслеживал — они стабильно платили.

О хитростях

Мы, например, не подкладываем в договор человеку лист ежемесячных платежей, на котором видно, сколько он в итоге заплатит. Упираем на ежемесячный платёж, который обычно совсем небольшой, даже если кредит очень дорогой. Сказать «каждый месяц вы будете платить 2 тысячи рублей» всегда лучше, чем «в целом телефон обойдется вам в 25 тысяч рублей».

Естественно, если человек покупает какой-то очень дорогой телевизор, никто не будет ставить ему 75 %: сумма получается приличная, любой почувствует неладное.

Некоторые кредитчики сначала высчитывают клиенту сумму платежа по одной ставке, а потом внаглую уже при оформлении кредита ставят более высокую процентную ставку в надежде, что человек не будет вчитываться в договор, — часто такой откровенный обман прокатывает.

О страховке.

Ещё мы зарабатываем на страховках. Их бывает три вида: страхование жизни (если ты погибнешь или получишь инвалидность, кредит за тебя выплатит банк), страхование от потери работы (ты не будешь платить по кредиту, если потеряешь работу) и страхование товара (не будешь платить, если товар перестанет работать). У всех этих страховок очень хитрые условия, например, страхование от потери работы действует, только если тебя сократили или компания объявила себя банкротом. Что товар ты повредил не сам, надо ещё доказать, и так далее.

Все виды страхования, конечно, добровольные, но мы, не спрашивая, включаем их в договор. А если клиент удивляется, почему мы оформили ему страховку, мы говорим, что банк уже одобрил кредит с включённой страховкой и если он хочет отказаться, то надо будет отправлять запрос в банк заново и кредит ему могут не согласовать. Это, конечно, ложь. Но любая оформленная страховка увеличивает мой бонус в два раза, так что приходится врать.

О круговой поруке

От показателей, которые ты выдаёшь за месяц, зависит не только твоя зарплата. Торговая точка должна за месяц сделать условно 3 миллиона рублей. Если мы столько не заработаем, то нам не начислят дополнительные бонусы, а наш начальник не получит премию.

Конечно, мы понимаем, что делаем не очень хорошее дело. Между собой постоянно шутим, что все кредитные специалисты отправятся в ад (хотя там мы на всех чертей кредиты оформим). Да, мы разводим людей. Но мы все себя успокаиваем тем, что люди сами виноваты в своей глупости.

А ещё тем, что мы должны это делать. Нам ставят задачи, с которыми мы должны справиться, не важно, как. Если тебе приходится обманывать — обманывай. Почему мы подчиняемся таким требованиям? Это наша работа, другой у нас пока нет.

Причём люди у нас работают разные. Есть, например, девочка-мусульманка из очень верующей семьи. Она говорит, что она в жизни и на работе — это два разных человека. Не знаю, какая она в жизни, но среди кредитных специалистов она у нас самая стервозная.

О совести

Я слышал истории о том, что люди попадают в долговые ямы и даже кончают жизнь самоубийством, но с моими клиентами такого не случалось. По крайней мере никто из клиентов неожиданно не пропадал. Я знаю это потому, что если они не платят по кредиту, мне надо звонить им и выяснять, в чём дело.

Я понимаю, что когда-то такое может произойти, немного побаиваюсь разговоров про ад. Я хожу в протестантскую церковь, и мой пастор постоянно говорит мне, что пора бы сменить работу.

Совесть меня остановила только однажды. Я уже выписал кредит под самый высокий процент с двумя страховками, клиент ничего не заметил и был на всё согласен. Но в последний момент я остановился и стал заново всё забивать — убрал дополнительные услуги, а клиенту сказал: «Ой, банк вам неожиданно предложил лучшие условия, вы переплатите меньше». Дело в том, что клиент был симпатичной девушкой и мне не захотелось её слишком разорять.

Ещё нормальные условия я оформляю для сварливых клиентов, я их просто боюсь, мне не хочется, чтобы они неожиданно начали на меня орать.

Ещё помню случай, за который мне стыдно до сих пор, я даже ночью спал плохо. Парень пришёл за iPhone 4 для своей девушки. Я оформил ему кредит под 45 % годовых с двумя страховками, за год он заплатит банку 24 тысячи рублей, при том что цена телефона — 15 тысяч. Клиент тем не менее ушёл довольный, услышав только сумму ежемесячного платежа в 2,5 тысячи рублей. Когда он ушёл, я ещё раз посмотрел в договор и увидел, что всё это впарил ему в его же день рождения.

О клиентах

Доходы наших клиентов обычно не превышают 25−30 тысяч рублей, людей с высокой зарплатой банк не любит, им чаще отказывают в кредите: почему они берут деньги у банка на телевизор при зарплате в 80 тысяч рублей?

Как-то кредит у моей коллеги брал батюшка из церкви — на телевизор. Она спрашивает его про зарплату, он говорит, что у него её нет.

— А на что же вы живёте?
— На пожертвования.
— А сколько в месяц?
— Ну тысяч 60 выходит

Развели его очень хорошо. По самому высокому проценту.

Кстати, обманывать приходится не только клиентов, но и свой банк. Например, иногда мы сознательно завышаем уровень зарплаты человека, который просит кредит, чтобы банк точно его одобрил.

Хотя если мой клиент вдруг перестанет платить по кредиту, это также отразится на моей зарплате. А если процент неплательщиков будет достаточно высок, то меня просто выгонят с работы.

инструкции, кому кредит давать не надо.

У нас есть инструкции, кому кредит давать не надо, это называется «низкий социальный статус» — люди в состоянии алкогольного или наркотического опьянения или если человек пришёл с кем-то, кто стоит над ним и говорит «пиши здесь это, а здесь это». Тогда мы ставим определённую галочку в программе, этому человеку автоматически приходит отказ, и он больше никогда в нашем банке кредит взять не сможет.
Согласно циркуляру ЦБ кредиты женщинам "не рекомендуется" давать после 70ти лет, а мужчинам после 65ти.

Но нас и самих могут обмануть, мы же не просим никаких подтверждающих документов, только паспорт. Поэтому если человек говорит, что зарабатывает 50 тысяч рублей, нам остаётся только верить.

Мошенники у нас проходят под кодовым названием «олени». Я слышал, что кредитчики сами участвуют в мошеннических схемах, выдают кредиты по поддельным паспортам. Но сам никогда таким не занимался. Зато я слышал про человека, который заработал 700 тысяч, продавая личную информацию своих клиентов: адрес, телефон, когда и сколько взял в кредит.

Несмотря на то что мы впариваем кредиты направо и налево под самые грабительские проценты, процент неплатежа очень небольшой, люди в основном дисциплинированные. Платят исправно.

http://www.the-village.ru/village/people/howtobe/132811-kredit